
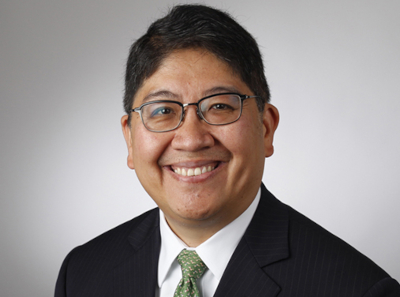
Die US-Staatsverschuldung erreichte 2023 mit 120% des Bruttoinlandsprodukts ein Niveau, wie zuletzt zum Ende des Zweiten Weltkriegs. Der Abstieg vom Schuldengipfel könnte länger auf sich warten lassen und für erhöhte Volatilität an den Anleihemärkten sorgen, schreibt Norman Villamin, Group Chief Strategist der Union Bancaire Privée (UBP), in einem aktuellen Marktkommentar.
Analyse des IWF mahnt
„Auch wenn sich Anleger damit trösten, dass es in der langen Historie US-amerikanischer Verschwendung keine Zahlungsausfälle gab, hebt eine Analyse des Internationalen Währungsfonds (IWF) hervor, dass eine solche Überschuldung die Wurzel vieler Krisen in den Mitgliedsländern war, die ein Eingreifen des IWF erforderlich machten“, schreibt Norman Villamin. Allein auf die Zinsausgaben entfielen rund 15% der Steuereinnahmen. Zuletzt wurde dieses Niveau in den frühen 1980er Jahren erreicht. Die steigenden Zinskosten stellen ein Risiko für die wirtschaftliche Stabilität der USA dar, warnt auch der überparteiische Direktor des US Congressional Budget Office. Und das Committee for a Responsible Federal Budget hat 2023 berechnet, dass eine generelle Kürzung der US-Bundesausgaben um 27% erforderlich wäre, um den Haushalt auszugleichen.
Wahljahre sind keine Sparjahre
„Angesichts der derzeitigen politischen Spaltung in den Vereinigten Staaten ist es unwahrscheinlich, dass drastische Haushaltskürzungen oder Steuererhöhungen dieses Ausmaßes einen gespaltenen US-Kongress passieren werden, um Amerikas Problem zu lösen“, gibt Villamin zu bedenken. Der Chefstratege rechnet aber auch nach den Präsidentschaftswahlen im November mit eher moderaten Änderungen in der Steuerpolitik. Der US-Administration könnte dabei möglicherweise ein durch die neue US-Industriepolitik (US Infrastructure Act, CHIPS Act und Inflation Reduction Act) ausgelöster Investitionsboom zu Hilfe kommen. Dieser dürfte sich jedoch erst später im Jahrzehnt positiv bei den Steuereinnahmen bemerkbar machen.
Zusätzliche Instrumente des Schuldenabbaus
„Die amerikanischen Geld- und Fiskalpolitik muss zusätzliche Instrumente einsetzen, um Zeit zu gewinnen mit dem Ziel die Tragfähigkeit der Schulden zu gewährleisten und zum Abbau der Staatsschulden beizutragen.“ Die US-Notenbanker Fed hat bereits damit begonnen, als sie am 1. Mai ankündigte, das Tempo des Abbaus ihrer US-Staatsanleihen von 60 auf 25 Mrd. US-Dollar pro Monat zu verlangsamen. „Dies würde zu einer zusätzlichen Nachfrage nach US Treasuries in Höhe von 420 Mrd. US-Dollar pro Jahr führen“, rechnet Villamin vor. „Damit könnte es gelingen, eine weitere Strategie umzusetzen, nämlich die Renditen der Staatsanleihen unter dem nominalen BIP-Wachstums zu halten.“ In ähnlicher Weise hätten die Anleihenkäufe der EZB während der Euro-Schuldenkrise dazu beigetragen, dass sich die italienischen Renditen dem nominalen BIP-Wachstum annäherten und die Verschuldung zu verlangsamte.
Politisch motivierte Inflation als Triebfeder für BIP-Wachstum
Mit Blick auf den jüngsten Schwenk der amerikanischen Politik sei Vorsicht geboten, warnt der Chefstratege der UBP. Denn auch wenn der Verbraucherpreisindex weiterhin über 3% liegt, birgt die derzeitige Politik das Risiko, dass eine erhöhte Inflation auch Teil der politischen Ziele wird, um das nominale BIP-Wachstum auf einem hohen Niveau zu halten. „Hier müssen die USA vorsichtig sein. Denn sowohl die Sozialversicherung als auch die Krankenversicherung sind erhebliche Ausgaben, die an die Inflation gekoppelt sind, was den potenziellen Nutzen für den Schuldenabbau Grenzen setzt, wenn es nicht gleichzeitig zu Einsparungen kommt.“
Spiel auf Zeit
Investoren sollten sich Villamin zufolge darauf einstellen, dass die US-Politik mit über dem Trend liegender Inflation und nominalen Wachstum Zeit gewinnen und gleichzeitig eine vollständige Neubewertung dieser Risiken bei den Anleiherenditen verhindern wolle, um den wahlbedingten Stillstand zu überwinden und möglicherweise Produktivitätsgewinne aus den Investitionsprogrammen der letzten Jahre zu erzielen. Investoren sollten mit erhöhter Volatilität an den Anleihemärkten rechnen und Carry-Strategien gegenüber mittleren oder langen Laufzeiten in den Portfolios vorziehen. „Da eine über der Zielmarke liegende Inflation politisch gewollt bleiben dürfte, sollten inflationsgeschützte Wertpapiere Anlegern ebenfalls Schutz bieten, wenn die US-Politik in den kommenden Jahren ihre fiskalische Überforderung angeht“, so Villamin.
www.fixed-income.org
Foto: Norman Villamin © Union Bancaire Privée (UBP)












