Die gestiegenen Realzinsen erschweren den USA zunehmend die Refinanzierung ihrer Schulden. Jörg Held, Head of Portfolio Management bei ETHENEA Independent Investors S.A., erkennt in dieser Entwicklung jedoch auch eine Chance: die willkommene Rückkehr der Rendite am Anleihemarkt.
Der Vergleich zu einem Krankheitsverlauf drängt sich auf: „In der Medizin beschreibt der Begriff der Verschreibungskaskade einen heiklen Teufelskreis. Ein Patient nimmt ein Präparat und entwickelt unerwünschte Nebenwirkungen. Dagegen erhält er ein weiteres Mittel, das wiederum neue Beschwerden auslöst. Am Ende schluckt der Patient eine Handvoll Tabletten – nicht mehr zur Genesung, sondern nur noch, um frühere Behandlungsfolgen zu bewältigen“, sagt Jörg Held und spannt somit den Bogen zur aktuellen Situation der USA an den Finanzmärkten.
Washington nehme frisches Geld auf, um Zinsen auf alte Verbindlichkeiten zu bedienen. Für Anleger gehe es daher weniger um die Frage eines plötzlichen Schuldenschnitts, sagt Held: „Entscheidend ist vielmehr, wie Finanzministerium und Notenbank die wirtschaftspolitische Therapie anpassen, bevor die Zinskosten das Budget vollends erdrücken.“
40 Billionen US-Dollar Schulden sind nicht das eigentliche Problem
Die amerikanische Staatsverschuldung hat am 19. August 2026 erstmals die Marke von 40 Billionen US-Dollar überschritten. Held rechnet vor: „Vor zehn Jahren lag der Schuldenstand noch bei 19,4 Billionen US-Dollar. Allein im laufenden Fiskaljahr wuchs der Schuldenberg um 1,8 Billionen US-Dollar. Und das Haushaltsdefizit erreichte im Juli mit 432,3 Milliarden US-Dollar den höchsten Monatswert seit März 2021.“
Die reine Summe begründe bei einer souveränen Notenbank und eigener Reservewährung noch keine Zahlungsunfähigkeit. Alarmierend sei allerdings das Renditeniveau am Anleihemarkt, sagt Held: „Die Rendite 30-jähriger US-Staatsanleihen kletterte am 18. August auf 5,34 Prozent – der höchste Stand seit April 2007. Die Zinsausgaben binden mittlerweile rund 14 Prozent des Bundeshaushalts und übertreffen das Budget des staatlichen Krankenversicherungsprogramms Medicare.“
Hinter dem Zinsanstieg steht keine Inflationsangst
Die tatsächliche Sollbruchstelle liegt im Refinanzierungsbedarf: Laut Held müssen die USA fällig werdende Papiere fortlaufend durch Neuemissionen ersetzen. Ein Großteil der alten Verbindlichkeiten sei in der jüngsten Niedrigzinsphase entstanden. Deren Umschuldung erfolge nun zu drastisch höheren Zinsen. Das treibe die Ausgaben, weite das Defizit aus und erzwinge zusätzliche Kreditaufnahmen.
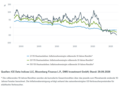
„Hinter diesem Zinsanstieg steht keine Furcht vor einer ausufernden Geldentwertung“, erklärt Jörg Held. „Die Renditedifferenz zwischen herkömmlichen und inflationsgeschützten 30-jährigen Papieren verharrt seit vier Jahren stabil bei 2,2 Prozent. Der Markt rechnet folglich fest mit einer Rückkehr der Inflation zum Zielwert der Notenbank.“
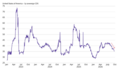
Der reale Zins änderte sich von minus 0,4 Prozent Ende 2021 auf fast drei Prozent. Ursache sei ein Nachfrageüberhang: Washington leihe sich bei Vollbeschäftigung jährlich sechs bis sieben Prozent des Bruttoinlandsprodukts – und das bei wachsender Konkurrenz, so Held: „Um die Gunst derselben Anleiheinvestoren konkurrieren heute nicht mehr nur die Emissionen des US-Staates, sondern auch Hyperscaler mit ihrem enormen Kapitalbedarf für den Ausbau der Dateninfrastruktur. Gleichzeitig fahren wichtige Abnehmer wie die Federal Reserve und ausländische Währungsbehörden ihre Anleihebestände zurück und stehen als Käufer neuer Papiere weniger zur Verfügung. Das treibt die Renditen.“
Finanzministerium und Notenbank werden intervenieren
Historisch betrachtet stellen drei Prozent Realzins keinen Ausnahmebereich dar. In den 1990er-Jahren waren sie der Regelfall. Die eigentliche Anomalie sei das Nullzinsregime der Jahre 2010 bis 2021 gewesen, ordnet Held ein. Finanzministerium und Notenbank könnten den Markt nicht sich selbst überlassen und setzten bereits konkrete Schritte um. Eine pauschale Verkürzung der Zinsbindung greife in diesem Umfeld zu kurz, aber die folgenden Maßnahmen könnten extreme Renditespitzen am langen Ende der Kurve dämpfen:
• Steuerung der Laufzeiten über Rückkäufe im Segment der zehn- bis 30-jährigen Papiere und eine Verlagerung der Emissionen auf kurze Fälligkeiten
• Lockerung der Eigenkapitalregeln für die acht größten US-Banken zur Schaffung neuer bilanzieller Spielräume für Staatsanleihen
• Gesetzliche Deckungsvorgaben für Stablecoins über den GENIUS Act, die laut Schätzungen bis zu eine Billion Dollar an zusätzlicher Geldmarktnachfrage erzeugen
• Neue Zolleinnahmen über handelsrechtliche Sonderbefugnisse zur Begrenzung des Haushaltsdefizits
• Mögliche Liquiditätsspritzen der Federal Reserve bei anhaltenden Marktspannungen am kurzen Kurvenende
Für Anleger eröffne das aktuelle Zinsplateau eine Gelegenheit: „Investoren können sich heute ein Portfolio erstklassiger Unternehmensanleihen mit attraktiven Renditen über viele Jahre sichern“, erläutert Held. Nach der Nullzinsdekade biete der Kapitalmarkt nun wieder einen angemessenen Ausgleich für das eingegangene Laufzeitrisiko. „Bei US-Staatsanleihen und dem US-Dollar bleibt wegen der anstehenden Eingriffe Zurückhaltung geboten. Auf der Aktienseite empfiehlt sich ein klarer Fokus auf bilanzstarke Qualitätsunternehmen“, so der Experte.
Rückkehr zu verlässlichen Renditen für Langfrist-Anleger
„Ein verantwortungsvoller Mediziner bricht eine sinnvolle Behandlung bei Nebenwirkungen nicht unüberlegt ab. Er justiert die Dosierung und kombiniert Wirkstoffe so, dass der Organismus stabil bleibt“, vergleicht Held. Genau diese Gratwanderung unternehme die US-Administration mit Rückkäufen und regulatorischen Impulsen. Das daraus resultierende Zinsumfeld sei kein Krisensymptom, sondern die Rückkehr verlässlicher Renditen für langfristig orientierte Anleger.
www.fixed-income.org