
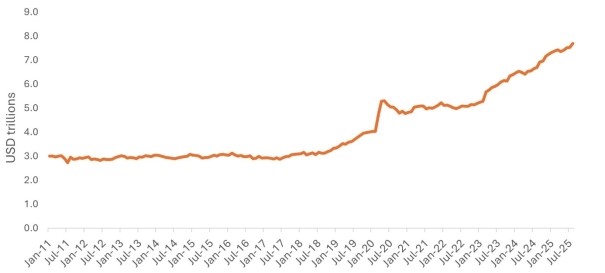
In früheren Marktzyklen suchten Anleger aus verschiedenen Gründen immer wieder Zuflucht in der vermeintlichen Sicherheit von Cash. Diese Flucht in sichere Anlagen ist ebenso unvermeidlich wie die Volatilitätsschübe, die sie oft auslösen.
2023 und 2024 litten Anleger noch immer unter negativen Erträgen sowohl bei Aktien als auch bei festverzinslichen Wertpapieren aus dem Jahr 2022. Aufgrund dieser Erfahrung und der Tatsache, dass Cash nach der Zinserhöhung durch die US-Notenbank endlich gute Renditen abwarf, zogen sich viele Anleger zurück. Da Sparkonten, Geldmarktfonds und Festgeldanlagen nach mehr als einem Jahrzehnt mit Zinsen nahe Null relativ attraktive Renditen bei minimalem Risiko boten, hatten einige Anleger kaum das Gefühl mit ihrer risikoaversen Haltung etwas zu verpassen.
Die anhaltende Unsicherheit aufgrund von Zöllen, Inflation, geopolitischen Spannungen und Weltwirtschaftsaussichten hat viele Anleger dazu veranlasst, 2025 weiterhin auf Bargeld zu setzen oder abzuwarten, anstatt es umzuschichten.
Dies ist jedoch mit Opportunitätskosten verbunden, insbesondere da die Aktienmärkte im September neue Rekordstände erreicht haben.
Unabhängig von der Marktentwicklung sollten Anleger zwar stets einen gewissen Betrag an liquiden Mitteln für kurzfristige Sparzwecke oder Liquiditätsbedarf bereithalten – historisch gesehen kann Cash als langfristige Anlageform jedoch der Vermögensbildung schaden.
Schon wieder ein Déjà-vu?
2025 könnte für Anleger, die weiterhin auf Cash setzen, zu einem weiteren Déjà-vu-Erlebnis werden. Und es gibt kaum Anzeichen für eine Umkehr dieses Trends, zumal die wirtschaftliche Unsicherheit wohl noch weiter anhalten wird.
Die Erinnerung an den Ausverkauf nach dem Liberation Day im April sitzt tief und trägt nicht gerade zur Beruhigung der Lage bei. Diese Phase extremer Volatilität und anschließender Marktturbulenzen durch mehrfache Schockwellen dürfte viele Anleger weiterhin von der Rückkehr an die Märkte abhalten – obwohl die darauffolgende Rallye die Verluste binnen weniger Tagen fast vollständig ausglich. Tatsächlich ist der Ausverkauf im April ein Paradebeispiel dafür, wie Aktien sich nach Kurseinbrüchen oft wieder schnell erholen und warum es sich historisch gesehen lohnt, die unvermeidlichen Schwankungen auszuhalten.
Ein ausgewogenerer Ansatz
Trotz Marktvolatilität und wirtschaftlicher Unsicherheit gibt es Anlagestrategien mit denen Anleger das Verlustrisiko mindern und gleichzeitig von Kursgewinnen profitieren können. Eine bekannte, bewährte Strategie wurde speziell für diesen Zweck entwickelt: die 60/40-Strategie oder Balanced-Strategie, die in der Regel eine Mischung aus 60 % Aktien und 40 % hochwertigen Fixed-Income-Wertpapieren umfasst.
Die 60/40-Mischung ist seit langem Synonym für umsichtiges, risikobereinigtes Investieren. Historisch betrachtet reduziert sie das Abwärtsrisiko gegenüber reinen Aktienportfolios und schafft Vertrauen in die Aufrechterhaltung des Marktexposures bei Volatilität. In der Vergangenheit ermöglichte dieser Mischfondsansatz den Anlegern solide Erträge mit weniger nervenaufreibender Volatilität als ein 100-prozentiges Aktienportfolio.
Aktien
Trotz kurzfristiger Schwankungen bleiben Aktien ein wichtiger Bestandteil des langfristigen Vermögensaufbaus. Die Hauptaufgabe der Aktienallokation in einer Balanced-Strategie besteht im Kapitalzuwachs. Daher sollte dieser Teil des Portfolios auch unter schwierigeren wirtschaftlichen Bedingungen auf Wachstum ausgerichtet bleiben.
Fixed Income
Für die langfristige Performance ist die Reduzierung der Drawdown-Auswirkungen von zentraler Bedeutung – ein wichtiger Grundsatz der Balanced-Strategie. Deshalb muss die Fixed-Income-Allokation zwei Aufgaben erfüllen: Erträge maximieren und Drawdowns in Zeiten von Turbulenzen an den Aktienmärkten begrenzen.
Die gleichzeitige Erfüllung dieser beiden Aufgaben ist komplex. Strategien, die aktive Ansätze sowohl für Aktien als auch für Fixed Income nutzen und das Verhältnis zwischen beiden Anlageklassen flexibel anpassen lassen, können Anleger daher besser in die Lage versetzen, auf veränderte Marktbedingungen zu reagieren.
Weitere Volatilität in Sicht? Eine Balanced- Strategie kann den Wiedereinstieg in die Märkte erleichtern.
In diesem Jahr waren die Märkte von Volatilität geprägt, und diese dürfte auch weiterhin anhalten. Der Reiz von Cash in unsicheren Zeiten ist zwar verständlich, doch angesichts der starken Performance von Risikoanlagen in den Jahren 2023, 2024 und 2025 (bis heute) hat die Zurückhaltung erhebliche Opportunitätskosten verursacht.
Wir glauben, dass Balanced-Strategien dazu beitragen können, diesen Trend umzukehren: Sie bieten eine geringere Volatilität als ein reines Aktienportfolio und können Anlegern so den Wiedereinstieg in die Märkte erleichtern. Diese Strategie zielt darauf ab, in positiven Marktphasen hohe Erträge zu erzielen und gleichzeitig Verluste bei Aktienmarktkorrekturen zu begrenzen. Dies kann vorsichtigen Anlegern dabei helfen, wirtschaftlichen oder volatilitätsbedingten Unsicherheiten zu begegnen und dennoch von Marktgewinnen zu profitieren.
www.fixed-income.org












