
Die aktuelle Erholungsphase neigt sich, beginnend in den USA, dem Ende zu. Anleger sollten sich in der zweiten Jahreshälfte und 2022 auf deutlich höhere Volatilität an den Märkten einstellen. Das erwartet Union Bancaire Privée (UBP) in ihrem Marktausblick.
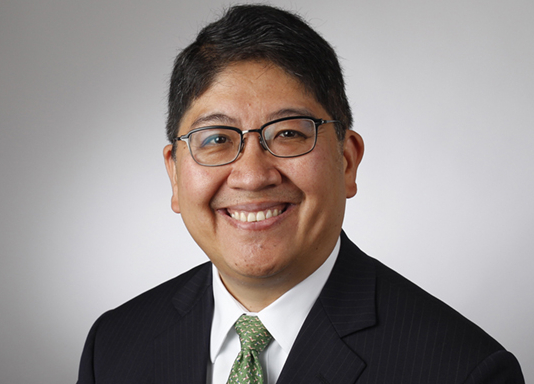
„Der Markt tritt in eine neue Phase ein. Aufgrund der zu erwartenden stärkeren Kurschwankungen bietet der neue Minizyklus sehr gute Chancen für die aktive Titelselektion, erhöht aber auch die Notwendigkeit eines aktiven Risikomanagements“, sagt Norman Villamin, CIO Wealth Management und Head of Asset Allocation bei UBP.
Ende der Erholungsphase führt zu Verschiebungen an Renten-, Aktien- und Risikomärkten
Die Erholungsphase des US-Konjunkturzyklus ist Villamin zufolge zunehmend ausgereift und dürfte in den kommenden Monaten in die nächste Phase übergehen. Einen ähnlichen "Minizyklus" gab es in den langen Expansionsphasen der 1990er Jahre und in der Zeit nach der globalen Finanzkrise. Diese Minizyklen fielen mit Änderungen in der US-Notenbankpolitik zusammen, die UBP auch in den kommenden Quartalen wieder erwarte. Die Minizyklen dauerten in der Regel 4-5 Quartale und führen zu Verschiebungen an den Renten-, Aktien- und Risikomärkten.
Historisch hohe Abschläge für Value
UBP erwartet für Value- und Growth-Aktien ein ähnlich hohes Gewinnwachstum. Der Bewertungsabschlag bei Value-Titeln sei im Vergleich zu Growth-Titeln trotz der jüngsten Erholungsrallye historisch hoch. Daraus sollten Anleger aber keine voreiligen Schlüsse ziehen, da bei Value-Titeln – wie zum Beispiel bei Banken, im Rohstoff- oder Energiesektor – vielfach strukturelle Faktoren für sinkendes Gewinnwachstum verantwortlich gewesen seien. Aber noch gebe es ein wenig Rückenwind für Value. Villamin rät dazu, genau hinzuschauen: „Jetzt ist die Zeit für Stock-Picking mit Fokus auf Qualitätsaktien mit einer langfristigen Bewertungsuntergrenze, deren Gewinnentwicklung sich relativ gut vorhersagen lässt. So dürfte nach der Bewertungskorrektur bei Big Tech deren Gewinnentwicklung der wesentliche Faktor für die Anlagerendite sein.“
Fed bereitet Märkte auf Tapering vor
Villamin zufolge ist es der Fed gelungen, seit Beginn des Jahres die Märkte sehr behutsam auf eine Rückführung der Anleihenkäufe (Tapering) einzustimmen und Turbulenzen am Rentenmarkt zu vermeiden. Er geht davon aus, dass Jerome Powell Ende August auf dem Notenbanksymposium in Jackson Hole seine Vorstellungen für den Fahrplan präzisieren werde. Mit einem Beginn des Tapering sei nicht vor 2022 zu rechnen. „Tapering muss sich nicht zwingend negativ auf die Aktienmärkte auswirken. Viele haben vergessen, dass der Markt im Jahr 2013 auch während des Taper Tantrum um 13% zugelegt hat. Von Dezember 2013 bis zur ersten Zinserhöhung der Fed sind die Kurse dann noch einmal um 13% gestiegen“, erinnert Villamin. „Der Grund? Anhaltendes Gewinnwachstum. Gewinnwachstum ist auch in der kommenden Marktphase entscheidend.“ Allerdings dürften die Bewertungen gemessen am Kurs-Gewinn-Verhältnis zusammenlaufen.
Chinas Sonderkonjunktur endet
Nach fünf Quartalen des Aufschwungs im Nachgang der Corona-Pandemie rechnet UBP für China für dieses Jahr noch mit einem Wachstum von 8,6% und einer Verlangsamung des Wachstums auf 5,5% im Folgejahr. China war als erste Volkswirtschaft von der Pandemie betroffen und konnte als erste Volkswirtschaft die wirtschaftlichen Aktivitäten wieder hochfahren. Damit habe China seine Bedeutung in der arbeitsteiligen globalisierten Wirtschaft weiter gefestigt. Nachdem die Wirtschaftsaktivität im ersten Quartal 2021 sprunghaft angestiegen ist, dürfte nun eine Phase gleichmäßigeren Wachstums folgen, die weitgehend vom wachsenden Binnenkonsum geprägt werde.
„China hat den konjunkturellen Rückenwind für Reformen genutzt. Die Konsequenz und Geschwindigkeit, mit der China die Geld- und Fiskalpolitik im Frühjahr straffte und damit das Deleveraging der Wirtschaft beschleunigte, hat viele Marktteilnehmer überrascht“, sagt Carlos Casanova, Senior Economist Asien bei UBP. Das zeige, dass Chinas Notenbank die Risiken einer Blasenbildung am Wohnungsmarkt, bei Unternehmensschulden und am Aktienmarkt fest im Blick hat. „Die chinesische Führung steht vor einem Balanceakt“, so UBP-Experte Casanova. Das Wachstum bei der Kreditvergabe stehe jetzt eher im Einklang mit dem BIP-Wachstum, allerdings blieben nach den fiskalpolitischen Stimuli von 2015 und zuletzt 2020 die finanziellen Bedingungen moderat locker und es sei mit weiteren Straffungen zu rechnen.
Strategischer Einstieg in China – selektive Opportunitäten
Die Bewertungen chinesischer Aktien liegen derzeit immer noch über dem 10-jährigen Durchschnitt, sodass mit einer weiteren Verringerung der KGVs zu rechnen sei. Auch die Credit Spreads dürften noch weiter zusammenlaufen. Casanova rät dazu, insbesondere bei Emittenten von Hochzinsanleihen aus dem Immobiliensektor sehr selektiv vorzugehen. Anleger sollten sich aber strategisch in China positionieren, um am Wandel der Volkswirtschaft zu partizipieren. Bei Technologiewerten solle man vor dem Hintergrund wachsender Wettbewerbsregulierung Unternehmen in einer früheren Innovationsphase den Vorzug gegenüber den etablierten Playern geben.
Über Union Bancaire Privée, UBP SA (UBP)
Die UBP mit Hauptsitz in Genf ist eine der führenden und mit einer Eigenmittelausstattung (Tier 1) von 27,7% per 31. Dezember 2020 eine der bestkapitalisierten Privatbanken der Schweiz. Die Bank ist auf die Vermögensverwaltung für private und institutionelle Kunden spezialisiert. Sie beschäftigt weltweit 1’812 Mitarbeitende an über 20 Standorten. Per 31. Dezember 2020 beliefen sich die verwalteten Vermögen auf 147,4 Milliarden. CHF.
www.fixed-income.org
Foto: Norman Villamin © Union Bancaire Privée (UBP)













