
Börsennotierte Immobilienunternehmen werden von vielen Analysten als „werthaltig“ oder „Value“ eingestuft und aufgrund ihrer angeblichen Bilanzsolidität und niedrigen KGV-Bewertung als „Kauf“ bewertet. Aufgrund der deutlich gesunkenen Aktienkurse wird sogar die Meinung vertreten, Anleger könnten sich nun mit einem Abschlag „günstiger“ an einem Immobilienportfolio beteiligen.
Aus der Perspektive von Wagner & Florack sind diese Einschätzungen irreführend. Nach Überzeugung von Dominikus Wagner, Fondsmanager des W&F Unternehmerfonds, sind börsennotierte Immobilienaktien ein Produkt des jahrzehntelangen Aufwärtstrends am Immobilienmarkt. Viele verfolgen ein Geschäftsmodell, in dem rückläufige Preise strukturell nicht verkraftet werden können: „Bei vielen Immobilienaktien löst ein Preisrückgang am Immobilienmarkt eine Abwärtsspirale aus, die möglicherweise nicht mehr aufzuhalten ist.“
• Die Grundlage des Geschäftsmodells sind kontinuierliche Aufwertungen des Immobilienvermögens: In der letzten Dekade haben sich die bilanziellen Anlagevermögen börsennotierter Immobiliengesellschaften – ohne Berücksichtigung von Zukäufen – allein über Aufwertungen nahezu verdoppelt. Dank der Bewertungsgutachten von Sachverständigen wurden Bestandsimmobilien zum Teil sogar im ersten Halbjahr 2022 noch aufgewertet.
• Erst durch die Aufwertungen konnten Immobilienunternehmen oft ein positives Nachsteuerergebnis ausweisen und eine Dividende ausschütten. Im Kerngeschäft fallen jedoch in der Regel Verluste an. Aufgrund hoher Renovierungs- und energetischer Sanierungsinvestitionen ist der freie Barmittelzufluss (Free Cash-Flow), der im Unterschied zum Nachsteuerergebnis auch Abschreibungen, Betriebskapital und Investitionen berücksichtigt, bei vielen Immobiliengesellschaften negativ.
• Wegen des verlustreichen Kerngeschäfts können viele börsennotierte Immobilien-Firmen den Betrieb nur durch fortgesetzte Kreditaufnahme sicherstellen. Der niedrige oder gar negative Free Cash-Flow erschwert aber die Tilgung von Krediten und erfordert oft sogar neue Kredite, um fällige Zahlungen zu begleichen.
• Muss das Immobilienportfolio aufgrund der Marktentwicklung abgewertet werden, kann das eine Abwärtsspirale auslösen: Nötige neue Fremdkapital-Finanzierungen sind noch schwieriger zu finden und damit steigt der Druck, Bestandsimmobilien bei rückläufigen Preisen verkaufen zu müssen. Der Wettlauf zwischen Veräußerungen und Preisverfall ist eröffnet. Immobilienunternehmen könnten mit „Notverkäufen“ sogar den Abwärtstrend auf dem Markt verschärfen. Dazu kommt: Ohne Aufwertungen sind Dividendenzahlungen in Gefahr.
Börsennotierte Immobilienunternehmen sind nach Ansicht von Wagner & Florack ein typisches Beispiel dafür, dass Unternehmen ohne profitables Kerngeschäft für langfristige, auf Kapitalerhalt ausgerichtete Investoren ungeeignet sind. Für einen Value-Investor kommen sie alleine wegen der hohen Verschuldung und des negativen Free Cash-Flows nicht in Frage. Die Risiken sind beträchtlich.
www.fixed-income.org
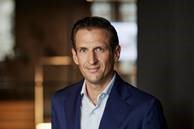
Foto: Dominikus Wagner © Wagner & Florack













