
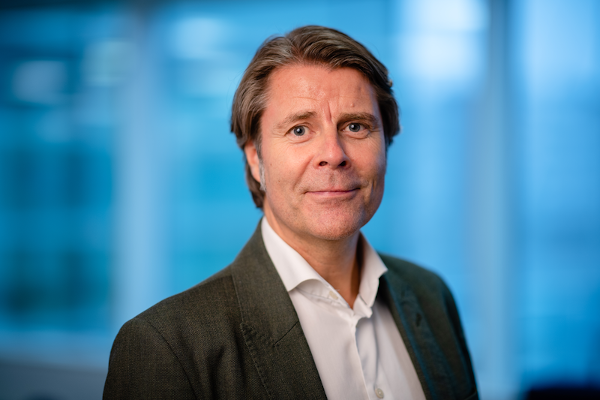
Inflationsängste, turbulente Aktienmärkte und der Renditeanstieg bei langlaufenden Anleihen bewegen derzeit Anleger. Relativ unberührt davon entwickelt sich der nordische Markt für Hochzinsanleihen. Dies wird begünstigt von einem Mix aus gutem Wirtschaftswachstum und geringerer Volatilität. „Selbst eine für dieses Jahr in Aussicht gestellte Zinserhöhung der norwegischen Zentralbank kann als positives Signal gewertet werden“, erläutert Svein Aage Aanes, Leiter Fixed Income bei DNB AM. „Denn dies würde bedeuten, dass sich die Konjunktur gut entwickelt.“
Die skandinavischen Volkswirtschaften wachsen bereits seit 25 Jahren schneller als ihre kontinentaleuropäischen und US-amerikanischen Pendants, gleichzeitig ist ihre Verschuldungsquote deutlich niedriger. In Dänemark und Norwegen etwa beläuft sich die öffentliche Verschuldung auf 33 bzw. 41% des Bruttoinlandsprodukts. In den USA oder Japan hingegen entspricht der Schuldenstand 110 bzw. 230% des BIP.
Sehr niedrige Duration bei gleichzeitig höherer Rendite im Vergleich zu den US- und europäischen HighYield-Märkten
Der nordische High Yield-Markt zeichnet sich im Vergleich zu den US-amerikanischen und europäischen Hochzinsmärkten durch eine höhere Rendite bei einer sehr niedrigen Duration aus. In den letzten zehn Jahren hat sich dieser Markt vervierfacht und auch eine enorme Entwicklung in der Struktur erlebt. Seine stetig gewachsene Breite und die Zunahme der Anzahl der einzelnen Emittenten machen es möglich, ein breit diversifiziertes Portfolio aufzubauen. „Die Abhängigkeit vom früher dominierenden Ölsektor ist signifikant gesunken und das Sektor-Exposure gleicht inzwischen demjenigen einer globalen High Yield-Benchmark“, so Aanes weiter. Dies reduziere auch das Zahlungsausfall-Risiko einer Nordic High Yield-Anlagestrategie – zumal die Zahl der Defaults ohnehin ab Sommer sinken dürfte.
Skandinavische Hochzinsanleihen sind ein Segment, in dem die Spreads noch nicht vollständig zu ihrem Vorkrisentief zurückgekehrt sind. Aktuell liegt die Risikoprämie noch 100 Basispunkte höher als vor dem Ausbruch der Coronakrise. Dank der geänderten Sektorzusammensetzung ist mit einer Einengung der Spreads zu rechnen, was die Chancen auf zusätzliche Renditen erhöht.
Wenige Emissionen verfügen über Ratings
„Da der Nordic High Yield-Markt nicht flächendeckend analytisch abgedeckt ist und nur ein relativ kleiner Anteil der Emissionen über Ratings verfügt, haben lokale Anbieter aufgrund ihres umfassenden Know-hows einen großen Vorteil“, erklärt Aanes. Dass die norwegische Zentralbank– als einzige Notenbank in der Region – in der zweiten Jahreshälfte die Zinsen erhöhen dürfte, bereite keine Sorgen. Denn dieser Schritt sei bereits eingepreist. Im Gegenteil: Die damit einhergehende Versteilung der Zinskurve macht vor allem Anleihen mit einer Laufzeit von 3 bis 5 Jahren attraktiv.
„Wir erwarten in diesem Jahr eine Rendite zwischen 6 und 9% - basierend auf unserem Hauptszenario einer Öffnung der Volkswirtschaften in der zweiten Jahreshälfte und des Roll-outs Einführung von Impfstoffen sowie einer anhaltenden Unterstützung durch die Zentralbanken“, prognostiziert Aanes.
www.fixed-income.org
Foto: Svein Aage Aanes © DNB Asset Management













