
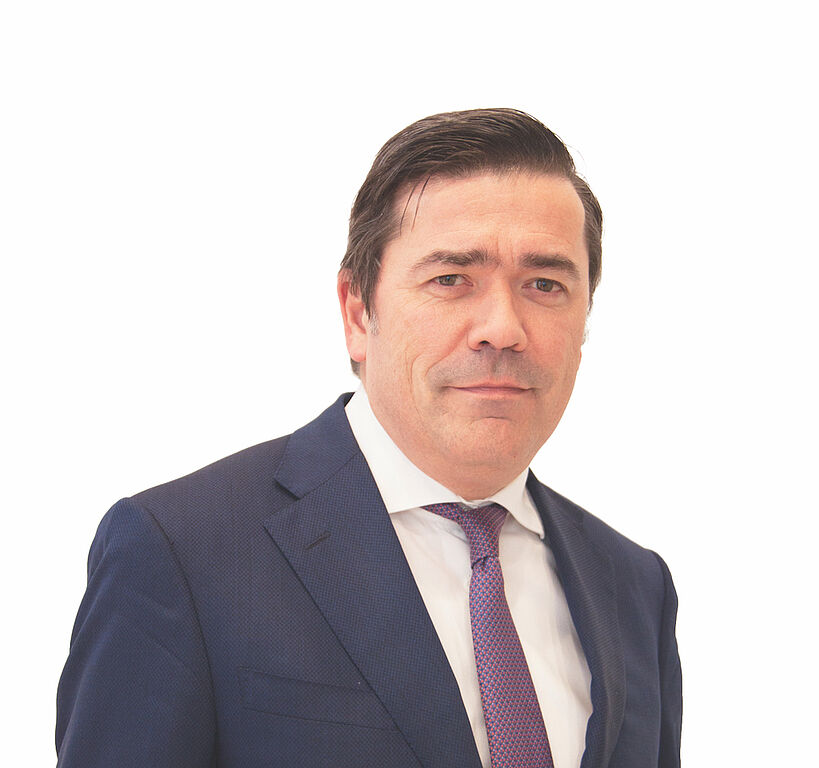
Anleiheninvestoren befinden sich definitiv in einer Zwickmühle, hierauf verweist Peter De Coensel, CIO Fixed Income bei Degroof Peterecam Asset Management (DPAM). Warum? Übermäßige Reflationsbemühungen könnten die Inflation nach oben treiben und zu einem ungeordneten Ausverkauf bei den langfristigen Renditen führen. Das würde die meisten Anleihenportfolios mit durchschnittlichen Durations-Exposures noch mehr belasten. Die meisten Portfolios von Staatsanleihen der Industrieländer weisen ein Durationsprofil zwischen 7,5 und 9 Jahren auf sowie Portfolios von Unternehmensanleihen mit Investment Grade (IG) zwischen 4,5 und 6 Jahren. Manager von Staatsanleihenportfolios der Schwellenländer sehen sich potenziellen Sorgen über steigende Kreditrisiken gegenüber, wenn die US-Renditen weiter anziehen. Managern von Hochzinsanleihen droht ein ähnliches Schicksal, sie könnten jedoch aufgrund der positiven Wachstumsdynamik länger standhalten. Alle Marktteilnehmer sind sich der Gefahren bewusst.
Die Zentralbanken sind die größten ‚Käufer der letzten Instanz‘, wie auch mit Abstand der größte Asset-Halter. Die Zentralbanken verfügen über reichlich Instrumente, um einem ungeordneten Anstieg der Renditen entgegenzuwirken. Flexibilität ist das Wort, vor dem sich die meisten Anleihenmanager fürchten. Die Fed könnte Flexibilität zeigen und potenzielle Laufzeitverlängerungen ihrer Maßnahmen mit dem Argument ankündigen, die Funktionsfähigkeit des Marktes wiederherzustellen. Die US-Notenbank könnte einfach die Käufe von US-Treasuries ausdehnen und gleichzeitig diejenigen mit Hypotheken gesicherter Wertpapiere reduzieren, wobei die derzeitige Durationsabsorption von 120 Mrd. USD pro Monat unverändert bliebe. Außerdem könnte sie auf ein Tapering verzichten, wenn die eingehenden Daten enttäuschen! Da die Konsensprognosen für die Wirtschaftsindikatoren steigen, erhöht sich die Wahrscheinlichkeit für negative Überraschungen.
Die quantitativen Absichten der EZB sind demgegenüber transparent, sie wird das PEPP-Programm wohl vollumfänglich nutzen. Die Notenbank wird bis März 2022 den vollen Betrag von 1,85 Billionen Euro kaufen. Das hebt die wöchentlichen EZB-Kaufsummen auf etwa 20 Mrd. EUR. Anleiheinvestoren, die sich für höhere Renditen positionieren, indem sie ihre Zinssensitivität reduzieren, geraten also in Gefahr, wenn die verstärkten Bemühungen der FED und der EZB, die langfristigen Renditen zu drücken, an Fahrt gewinnen. Die 10- und 30-jährigen Renditen könnten leicht um 25 Basispunkte fallen, was die Stimmung von Anleihenfondsmanagern mit mittlerer bis langer Duration hebt und die von Managern mit niedriger oder untergewichteter Duration drückt.
Die Hauptlast des anhaltenden Ausverkaufs bei US-Staatsanleihen war in der vergangenen Woche bei 10-jährigen Restlaufzeiten zu spüren. Die Renditedifferenz zwischen 10- und 30-jährigen Treasuries verringerte sich in der zweiten Woche in Folge. Europäische Staatsanleihen verhielten sich gegensätzlich zu ihren US-Pendants. 10-jährige deutsche Bundesanleihen fielen um 4 Basispunkte und schlossen bei -0,30%. Auch Staatsanleihen Spaniens, Portugals und Italiens schlossen einige Basispunkte niedriger. Der Markt erhält solide Unterstützung durch das Kaufprogramm der EZB. Alle Augen richten sich auf die heutige EZB-Sitzung.
Anleiheninvestoren stehen vor einer komplexen makroökonomischen Gleichung, die schwer zu lösen ist. Die Verschwendungssucht der Fiskalpolitik – vor allen Dingen die der USA – setzt die langfristigen Renditen unter Druck. Gleichzeitig benötigen die Finanzbehörden stabile und niedrige Finanzierungskosten, um langfristige gesellschaftliche Ziele zu erreichen. Angeblich sind die ‚Bond Vigilantes‘, also die selbsternannten Wächter des Anleihemarktes, die ausgabefreudigen Politikern Disziplin auferlegen, aus einem 40 Jahre langen Winterschlaf erwacht. Peter De Coensel stellt eine solche Aussage stark in Frage: „‚Bond Vigilantes‘ können in freien Märkten erfolgreich agieren. Heute sind die Märkte aber nicht frei - Ende der Diskussion.“ Der Schiedsrichter in diesem Machtspiel bleibt die Institution Zentralbank. Der Ausspruch „Never fight the FED...or the ECB...or the Bank of Japan” ist zeitlos. Wird es dieses Mal anders sein?
Ähnlich komplex ist die Entscheidung auf Mikroportfolioebene über das richtige Zinsdurationsprofil. Die Komplexität ergibt sich aus den ungleichmäßigen Zahlungsströmen, der man gegenübersteht. Zentralbanken können ruhig bleiben und einen Status-quo-Ansatz verfolgen oder sie können reagieren. Wenn sie reagieren, dann nicht auf Wunsch des Marktes, sondern aus fiskalpolitischen Erwägungen heraus. Die vernünftige Antwort auf die aufkommende Durationsfrage lautet: ‚Nehmen Sie eine neutrale Durationshaltung ein‘.
www.fixed-income.org
Foto: Peter De Coensel © Degroof Petercam Asset Management













