
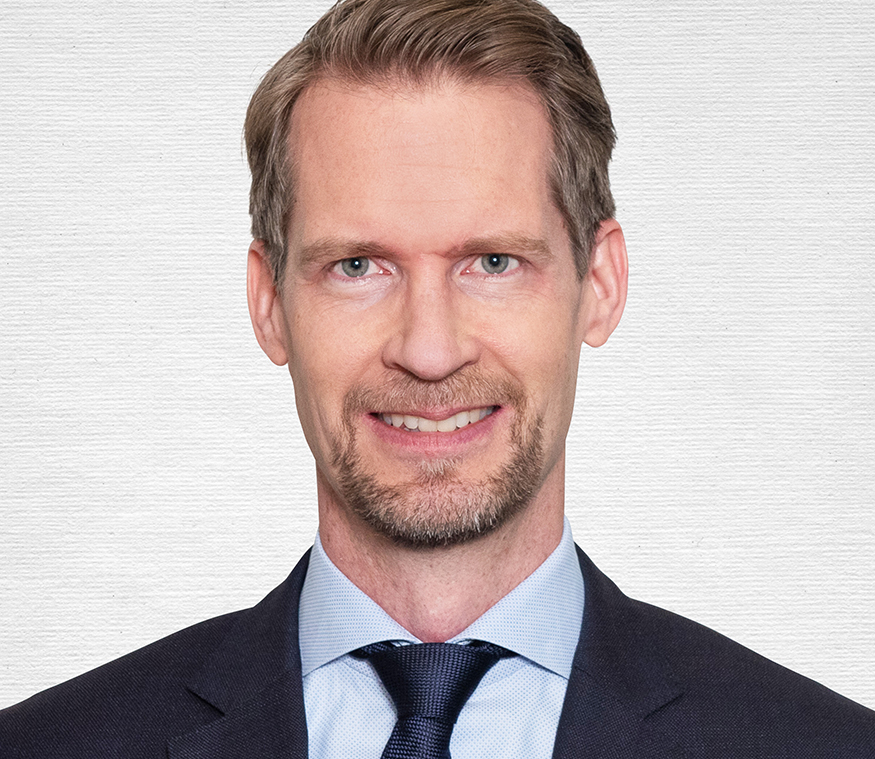
Nach einem Jahr mit leicht über vier Prozent Kurszuwachs in der Anlageklasse der CoCo-Anleihen (gemäß ICE BofA Contingent Capital Index) sieht Daniel Björk, Manager des Swisscanto (LU) Bond Fund Responsible COCO, insbesondere das Short-Duration-Segment in 2022 als chancenreich an: „Wir schätzen den Teil des CoCo-Markts mit kurzer Duration positiv ein. Das Short-Duration-Segment bietet mit seinen hohen Renditen den besten Schutz gegen steigende Zinsen – und dies in allen Segmenten der Anleihemärkte.“
Zur allgemeinen Situation sagt Björk: „Für 2022 rechnen wir mit einem weiterhin starken Wirtschaftswachstum. Angesichts der Normalisierung der Wirtschaftspolitik dürfte sich das Marktumfeld jedoch als volatiler erweisen. Insbesondere die aktuellen hohen Inflationsraten stellen eine große politische Herausforderung dar und schaffen die Grundlage für eine rasche Normalisierung der Geldpolitik. Aufgrund der erwarteten geldpolitischen Straffung 2022 (Drosselung der Anleihekäufe durch die Fed, wahrscheinliche Zinserhöhungen sowie die potenzielle Drosselung der Anleihekäufe durch die EZB) wird die Wertpapierauswahl wichtiger denn je sein.“
Positionierung entlang der Kurve für Wertentwicklung entscheidend
Im Vergleich zu den Jahren 2020 und 2021, als ein Anleger einfach Käufe am Markt tätigen und sich dann relativ entspannt zurücklehnen konnte (durch die quantitative Lockerung legten alle Anleihen an Wert zu), dürfte eine solche Strategie im Jahr 2022 weniger erfolgreich sein. „Wir gehen vielmehr von größeren Abweichungen aus, denn aufgrund der fehlenden geldpolitischen Lockerung werden nicht mehr alle Anleihewerte in die Höhe getrieben. Nunmehr muss jede Anleihe an sich attraktiv sein, um eine positive Performance erzielen zu können. Faktoren dafür sind die geeignete Auswahl von Emittent, Land, Währung, Rating, Duration und Verlängerungsrisiko“, so Björk.
Weiter sagt der Fondsmanager: „In der ersten Phase der politischen Normalisierung, die durch starkes Wachstum, das Auslaufen der QE-Programme und erste Zinserhöhungen gekennzeichnet ist, bevorzugen wir nach wie vor einige große Emittenten mit höherem Beta, die günstig bewertet sind, sehen aber weniger Wert in Ländern mit höherem Beta (Italien und Spanien). Zudem erwarten wir, dass die Positionierung entlang der Zinskurve für die Wertentwicklung entscheidend sein wird. Wir halten es für sehr wahrscheinlich, dass viele CoCo-Anleihen am kurzen Ende der Kurve (<3 Jahre) 2022 einige der stärksten Renditen im Bereich festverzinslicher Wertpapiere erzielen könnten, wenn auch mit höherer Volatilität als im vergangenen Jahr. CoCo-Anleihen mit längerer Laufzeit könnten hingegen in einem Umfeld einer strafferen Geldpolitik schwache Renditen abwerfen.“
Abschließend meint Björk: „Im Rahmen der geldpolitischen Normalisierung sollte auch das Risiko einer Verlängerung ins Spiel kommen. Da der Spread-Ausgleich für das Halten von Anleihen mit höherem Verlängerungsrisiko historisch niedrig ist, haben wir unser Engagement in Bezug auf diesen Risikofaktor auf ein niedriges Niveau reduziert. Insbesondere CoCo-Anleihen vom Jahrgang 2021 scheinen doppelt gefährdet zu sein, da diese sowohl ein hohes Durationsrisiko als auch ein hohes Verlängerungsrisiko aufweisen (Anleihen, die in der Regel mit einem niedrigen Credit Spread und einer Duration von zehn Jahren ausgegeben wurden). Wir sind in diesem Bereich untergewichtet, da wir die meisten Neuemissionen 2021 gemieden haben. Zusammenfassend schätzen wir 2022 als ein Jahr voller Risiken ein. Die gute Nachricht ist jedoch, dass wir als aktiver Fondsmanager nach einer eingehenden Risikoidentifizierung unerwünschte Risiken meiden und von erwünschten Risiken profitieren können.“
www.fixed-income.org
Foto: Daniel Björk © Swisscanto













