
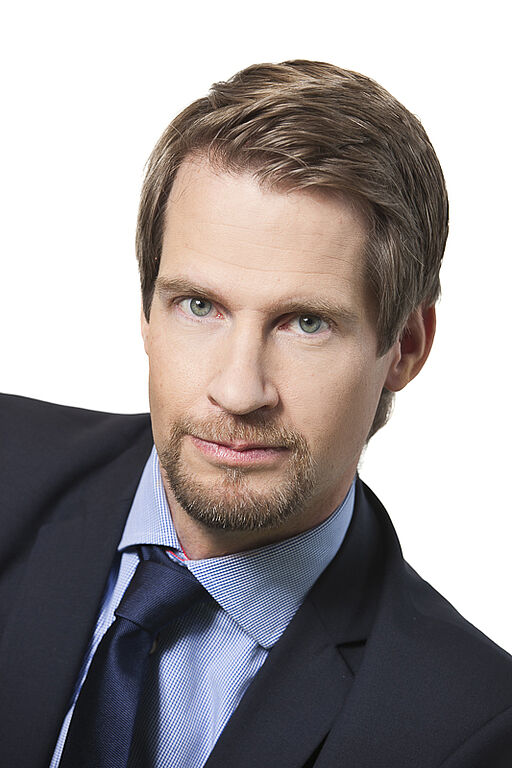
Die erfreuliche Performance der Anleihemärkte setzte sich auch im zweiten Quartal fort. Angesichts der tieferen Renditen bei Staatsanleihen führender Industrieländer bleibt die Nachfrage nach Unternehmenspapieren weiterhin hoch. „Ein Umstand, von dem CoCo-Bonds (bedingte Pflichtwandelanleihen) beziehungsweise der CoCo-Markt aufgrund der höheren Renditen besonders stark profitiert. Coco-Anleihen erhalten durch die technischen Rahmenbedingungen fortgesetzt Rückenwind. Die starke Halbjahresbilanz lautet beim ICE BofAML Contingent Capital Index 9,3 Prozent Kursgewinn“, so Daniel Björk, Manager des Swisscanto (LU) Bond Fund COCO.
In punkto Neuemissionen blieb die Tätigkeit im zweiten Quartal hinter den Erwartungen. Das Volumen betrug lediglich fünf Milliarden Euro und damit beläuft sich das Emissionsvolumen in 2019 auf bisher 19 Milliarden Euro. Von den fünf Banken, die im 2. Quartal CoCo-Anleihen emittierten, legten nur zwei große Geldhäuser (Barclays und Lloyds) Emissionen in einer Hauptwährung auf. „Wir erwarten im zweiten Halbjahr 2019 weitere Neuemissionen im Umfang von fünf bis zehn Milliarden Euro, sodass das Emissionsvolumen für das Gesamtjahr 25 Milliarden Euro betragen dürfte. Diese Emissionen werden nach unserer Einschätzung hauptsächlich dazu dienen, die im zweiten Halbjahr 2019 und im ersten Halbjahr 2020 fällig werdenden Anleihen zu refinanzieren. Das gesunde markttechnische Umfeld dürfte somit anhalten“, sagt Björk.
Perfektes Umfeld bis dato für CoCos
Das erste Halbjahr 2019 bot mit sinkenden Zinsen und stark steigenden Aktienkursen ein perfektes Umfeld für High Yield-Anleihen einschließlich CoCo-Bonds. Infolgedessen reduzierte sich der Credit Spread des Bloomberg Barclays CoCo HY Index seit Jahresanfang um 80 Basispunkte (Bp) von 526 Bp auf 446 Bp. „Mit einem Niveau um 450 Basispunkte liegt der Spread jedoch weiterhin im oberen und attraktiveren Bereich unserer erwarteten Bandbreite von 300–500 Bp. Aus diesem Grund erachten wir die Bewertungen trotz der starken Performance des CoCo-Markts im bisherigen Jahresverlauf nach wie vor als attraktiv“, meint der Fondsmanager.
Zudem haben die Quartalszahlen der großen europäischen Banken für das erste Quartal bestätigt, dass der Sektor insgesamt weiterhin eine hohe Ertragskraft und starke Bilanzen aufweist. „Wir sind der Auffassung, dass ein geringes Wachstum und tiefe Zinsen die Kreditausfälle in einem Umfeld schwächeren Wachstums begrenzen und gleichzeitig die Nachfrage seitens der Investoren nach einem qualitativ guten und ertragsstarken Sektor wie dem CoCo-Markt weiterhin stärken dürfte. Aus diesem Grund sind wir zuversichtlich, dass sich der CoCo-Markt fortgesetzt gut entwickeln wird“, so Björk.
Abschließend sagt der Manager des Swisscanto (LU) Bond Fund COCO: „Während im ersten Halbjahr 2019 alle CoCo-Anleihen vom freundlichen Marktumfeld profitieren konnten, wird nach unserer Einschätzung in der zweiten Jahreshälfte die Titelselektion eine Schlüsselrolle spielen, um im restlichen Jahresverlauf eine Outperformance zu erzielen. Wir haben das Fondsportfolio entsprechend positioniert. Insgesamt bleibt der Fonds, der zur Jahresmitte eine YTD-Rendite von 10,6 Prozent (brutto, abgesichert in CHF) erzielte, weiterhin auf große und gut aufgestellte sowie global und regional bedeutende Banken fokussiert. Dabei weist das Portfolio eine Endfälligkeitsrendite von 5,4 Prozent, einen Credit Spread von 453 Basispunkten und eine modifizierte Duration von 4,5 Jahren auf.“
https://www.fixed-income.org/
(Foto: Daniel Björk © Swisscanto)













