
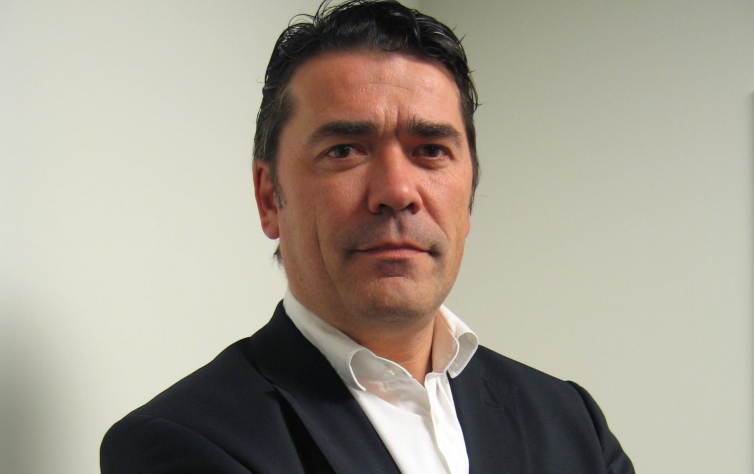
Besonders seit dem Beginn des Jahrtausends haben Investoren Angst vor wirtschaftlichen und politischen Unwägbarkeiten – mal mehr, mal weniger. Zuletzt kamen auch noch klimabezogene Risiken hinzu. Mit einem ganz neuen, diesmal biologischen Angstfaktor, hatte aber niemand gerechnet. „Der Ausbruch des Coronavirus hat die Bewertungen an den Kernanleihenmärkten auf übermäßig hohe Niveaus getrieben, die eine tiefe und globale Rezession vermuten lassen. Unsere auf Markterwartungen basierenden Bewertungsmodelle zeigen, dass Euro-Staatsanleihen mittlerweile überteuert bzw. überkauft sind“, sagt Peter De Coensel, CIO Fixed Income bei DPAM.
Die Märkte entwickeln sich derzeit unter der Prämisse, dass die Korrelation zwischen Anleihen und Aktien tief negativ bleiben wird. Jede Korrektur bei Aktien wird dementsprechend in höhere Kursniveaus bei Kernanleihen umgesetzt. „Der Eintritt in eine neue Ära, in der auch längere Phasen positiver Korrelation zwischen Anleihen und Aktien auftreten, wird einen Bruch mit der Kultur der Angst erfordern“, betont der DPAM-Rentenchef.
Mit Konjunkturprogrammen gegensteuern
Jetzt gelte es, jegliche zusätzliche Verunsicherung und Instabilität an den Finanzmärkten zu vermeiden. Diesbezüglich Zeichen setzen müssten die Notenbanken. Ausschließlich geldpolitische bzw. quantitative Maßnahmen seien aber nicht angebracht.
Für geeigneter hält Peter De Coensel fiskalpolitische Instrumente der Regierungen, um die wirtschaftlichen Auswirkungen des Virus in Schach zu halten: „Wir begrüßen, dass die Zentralbanken den seit Anfang 2020 eingeschlagenen restriktiveren geldpolitischen Kurs wieder etwas lockern. Wir gehen von insgesamt zwei Zinssenkungen in Richtung 1 Prozent durch die Federal Reserve aus, um eine moderate Verlangsamung des US-Wachstums im Jahr 2020 einzudämmen. Für die EZB erwarten wir, dass sie weniger an der Zinsschraube dreht als vielmehr Maßnahmen in Richtung weitere Anleihenkäufe und Bankenliquidität einleiten wird. Die Zentralbanken dürfen aber nicht die Führungsrolle übernehmen. Neben einer unterstützenden monetären Reaktion braucht es glaubwürdige fiskalische Programme als Mittel zur Unterstützung öffentlicher und privater Investitionsinitiativen.“
Da eine zusätzliche Fiskalpolitik, in Verbindung mit fortgesetzten geldpolitischen Anstrengungen, neben dem Wachstum auch die Inflation fördern würde, sieht Peter De Coensel ein besonderes Potenzial bei inflationsgebundenen Anleihen. Der vorsichtige Anstieg der Inflationserwartungen in den letzten sechs Monaten wurde zuletzt wieder auf das niedrige Niveau von Mitte 2009 zurückgeführt. Anlegern bieten die aktuellen Bewertungen die Chance, Allokationen an inflationsgebundenen Anleihen auf diesen attraktiven Niveaus aufzubauen bzw. zu erhöhen.
Qualitätsaktien mit gutem Immunsystem
Da es für ein ‚Black Swan-Ereignis‘ wie Corona keinen historischen Bezugsrahmen gibt, ist es schwierig, die weitere Dauer und die Wirksamkeit der Maßnahmen zur Eindämmung des Virus zu beurteilen. Unternehmen auf der ganzen Welt haben bereits Gewinnwarnungen herausgegeben, aber nur sehr wenige waren in der Lage, diese über das nächste Quartal hinaus zu quantifizieren.
„Betrachtet man frühere exogene Schocks, so zeigt sich, dass wirtschaftliche Störungen zwar beträchtlich sein können, aber in der Regel nur von kürzerer Dauer sind“, sagt Alexander Roose, CIO für das fundamentale Aktienmanagement bei DPAM. So habe der chinesische Markt für A-Aktien seit Jahresbeginn seine Verluste nahezu wieder wettgemacht. „Für die Aktienmärkte in den Industrieländern erwarten wir, dass die Nervosität so lange anhalten wird, wie die Infektionen nicht ihren Höhepunkt erreicht haben und die Krise länger als in China andauern könnte, da es in diesen Ländern schwieriger ist, ganze Städte abzuschotten.“
Mit Blick auf die kommenden Monate favorisiert der DPAM-Aktienexperte Qualitätsunternehmen, die signifikante Wettbewerbsvorteile, eine geringe Verschuldung, stabiles Wachstum über den gesamten Zyklus sowie eine niedrige Anfälligkeit für disruptive Kräfte mitbringen und idealerweise in der Lage sind, aus den Zielen der Vereinten Nationen für eine nachhaltige Entwicklung Kapital zu schlagen.
Nicht zuletzt verweist Alexander Roose auf die Tatsache, dass die Renditedifferenz zwischen globalen Dividendenaktien und zehnjährigen US-Staatsanleihen nahe zwei Prozent liegt, ein Niveau, das zuletzt 2009 und 2011 erreicht wurde. Historisch gesehen habe sich dieses Niveau stets als wichtige Unterstützungsmarke für die Bewertungen an den Aktienmärkten erwiesen.
https://www.fixed-income.org/
(Foto: Peter De Coensel, CIO Fixed Income © DPAM)













