
Es ist fast genau zehn Jahre her, dass Mario Draghi seine berühmten Worte „whatever it takes“1) auf der EZB-Pressekonferenz denjenigen Investoren vor den Latz knallte, die es wagten, an der Zahlungsfähigkeit europäischer Peripherieländer und/oder an der Hilfsbereitschaft der EZB zu zweifeln. Diese Woche nun wurden Inflationsraten der Eurozonenländer in Höhe von sechs bis zehn Prozent gemeldet. Natürlich standen Zentralbanken schon vorher parat, alles Notwendige zu tun, um Volk und Wirtschaft vor großen Gefahren zu bewahren. Etwa die Federal Reserve im Jahre 2008, um den Folgen der Finanzkrise zu begegnen. Damals stieg die Bilanzsumme der Zentralbank von einer auf über zwei Billionen US-Dollar. Im Rahmen der Corona-Pandemie stieg sie dann von vier auf jetzt neun Billionen Dollar. Die USA vermeldeten zuletzt eine Inflationsrate von 7,9 Prozent für Februar2). Dass das eine, die Inflation, mit dem anderen, der Bilanz der Notenbanken, nichts zu tun haben, betonen derzeit nicht nur die Zentralbanken regelmäßig.
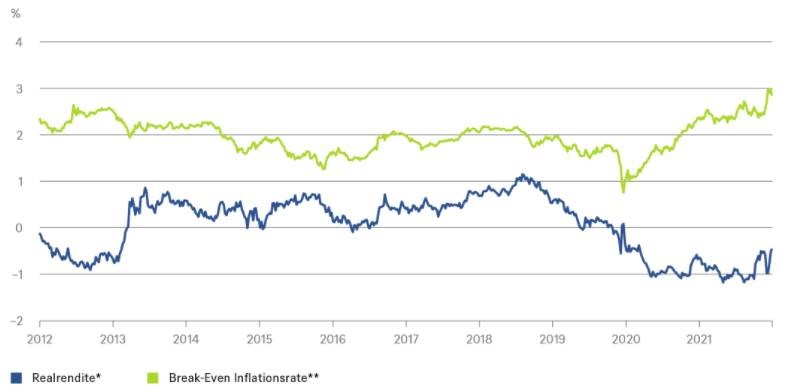
Konsumenten und Arbeitnehmern dürfte der Wahrheitsgehalt dieser These egal sein, sie sehen nur die aktuell steigenden Preise. Und die steigen, genau wie die Renditen. Wie unser „Chart der Woche“ zeigt, war die Inflationskomponente der treibende Faktor für den Renditeanstieg der 10-jährigen US-Staatsanleihen seit März 2020. Realrenditen hingegen pendeln seit zwei Jahren überraschend stetig zwischen minus 0,5 und minus 1 Prozent. Aber die Inflationserwartungen sind allein seit Ausbruch des Krieges um rund einen halben Prozentpunkt gestiegen, was angesichts der aktuellen Inflationsschübe wenig verwundert. Auf zehn Jahre hochgerechnet entspräche das einem zusätzlichen Kaufkraftverlust von satten sechs Prozent.
Überraschend ist jedoch die Gleichgültigkeit des Aktienmarkts. Der S&P 500 notiert wieder deutlich über dem Niveau, welches er vor Kriegsbeginn hatte. Dabei heißt es doch seit zwei Jahren, die Aktienbewertungen kämen unter Druck, wenn 10-jährige Treasuries über zwei Prozent notierten. Allerdings dachte man da noch, höhere Renditen würden im Rahmen der Wiedereröffnungskonjunktur durch die reale Komponente getrieben. Aus Sicht eines Portfoliomanagers bedeuten steigende oder gar positive Realrenditen eine steigende Attraktivität von Anleihen. Andersherum freut sich der Aktionär über negative Realrenditen, weil dann das TINA-Argument zündet – also die vermeintliche Alternativlosigkeit ihrer Anlage3). Doch sind höhere, durch Inflationserwartungen getriebene, Nominalrenditen ein Selbstläufer für Aktionäre? Nun, ceteris paribus würde ein Ertragswertmodell zum gleichen Kurswert kommen, wenn Erträge und Kosten der Firmen im Rahmen der Inflation stiegen. Der größere Zähler würde durch einen ebenfalls inflationierten größeren Nenner kompensiert.
Ungemütlicher wird es allerdings, wenn die Inflation absolute Dimensionen annimmt, welche die Geschäftsplanung erschweren. Bei Raten von beispielsweise zehn Prozent müssen die Firmen realistischerweise mit einem Schwankungskorridor von zehn Prozent (fünf Prozentpunkte nach oben oder unten) rechnen. Im letzten Jahrzehnt war ein Korridor von drei Prozent schon vorsichtig. Diese höhere Unsicherheit sollte sich in höheren Risikoabschlägen widerspiegeln. Davon ist an den Aktienmärkten wenig zu sehen. Vielleicht weil die hohen Inflationsraten immer noch als vorübergehend angesehen werden. Oder weil man glaubt, die Unternehmen könnten die Preise noch länger stärker als die eigenen Kosten anheben. Doch warum sollten Aktienanleger die Inflationsprognosen besser hinbekommen als Rentenanleger, auch wenn Letzteren die Arbeit seit Jahren zusätzlich durch die massiven Anleihekäufe der Zentralbanken erschwert wird. Tatsache ist, dass derzeit wohl alle Marktteilnehmer im Nebel stochern dürften, wie sich auch am Mittwoch zeigte, als die Schätzungen der Ökonomen die tatsächlichen deutschen Inflationszahlen um ganze 1,3 Prozentpunkte verfehlten.
1) „Im Rahmen unseres Mandats ist die EZB bereit, alles Notwendige zu tun, um den Euro zu erhalten. Und glauben Sie mir, es wird genug sein. “https://de.wikipedia.org/wiki/Whatever_it_takes
2) Damals kostete die Gallone Benzin noch 3,80 Dollar im Schnitt, im März stieg der Preis auf über 4,70 Dollar.
3) There Is No Alternative, was bei negativen Realrenditen aber auch für andere Sachanlagen gelten sollte.
Grafik: Inflations- und reale Komponente der US-Zinsen
* US-Staatsanleiherendite (10 Jahre Restlaufzeit)
** Aus den aktuellen Zinsen auf inflationsindexierte Staatsanleihen abgeleitete Inflationserwartungen.
Quellen: Bloomberg Finance L.P., DWS Investment GmbH; Stand: 29.03.2022
www.fixed-income.org













