
Die Coronapandemie dürfte bald in die endemische Phase eintreten und an Schrecken verlieren. Die rund um den Globus von den Regierungen verordneten einschränkenden Maßnahmen werden sukzessive zurückgenommen. Die konjunkturelle Dynamik wird in den kommenden zwei Quartalen Fahrt aufnehmen. Danach wird sich das Wirtschaftswachstum allerdings deutlich verlangsamen und phasenweise unter Potenzial fallen. Der Krieg in der Ukraine kann vor allem via Energiepreise negative Auswirkungen auf das globale Wachstum und die Inflation zeitigen. Die Gesamtinflationsrate würde nochmals höher ausfallen und weniger rasch zurückgehen als angenommen. Die westlichen Sanktionsmaßnahmen treffen selbstredend vor allem Russland, werden aber auch in Europa Spuren hinterlassen.
Finanzmärkte
Die US-Notenbank wird im März 2022 den Leitzins ein erstes Mal anheben und Mitte des Jahres mit der Verkürzung der Bilanz beginnen. Auch die Europäische Zentralbank und die Schweizer Nationalbank werden gegen Jahresende erste Zinsschritte einleiten und die Nullzinspolitik nächstes Jahr beenden. Die Kehrtwendung der Geldpolitik und die anhaltend guten Konjunkturaussichten sprechen für steigende Anleiherenditen. Seit Jahresbeginn haben die Aktienmärkte starke Kursverluste hinnehmen müssen und auch die Preise an den Anleihemärkten sind gefallen. Die Kehrtwendung der Geldpolitik und die anhaltend guten Konjunkturaussichten sprechen für tiefere Anleihepreise beziehungsweise steigende Renditen. Die Bewertungskorrektur an den Aktienmärkten ist vor dem Hintergrund der hohen Inflation und dem Krieg in der Ukraine wohl noch nicht abgeschlossen. Die mittelfristigen Aussichten bleiben unserer Ansicht nach aber vorteilhaft, solange keine Rezession droht, gehen Aktienbaissen und Rezessionen doch üblicherweise Hand in Hand.
Ukrainekonflikt erhöht Unsicherheit
Mit der Eskalation im Russland-Ukraine-Konflikt manifestiert sich ein neuer Gefahrenherd für die Weltwirtschaft. Wirtschaftlich gesehen sind die beiden Volkswirtschaften unbedeutend, machen sie doch nicht einmal zwei Prozent der globalen Wirtschaftsleistung aus. Die direkten wirtschaftlichen Folgen für Länder außerhalb Russlands und der Ukraine werden sich deshalb in engen Grenzen halten. Dies gilt auch für die Eurozone, die vom Konflikt stärker betroffen ist als andere Regionen. Selbst Deutschland, welches von den großen europäischen Volkswirtschaften die engsten Handelsbeziehungen mit Russland unterhält, exportiert lediglich zwei Prozent seiner Ausfuhren nach Russland. Negative Auswirkungen auf Wachstum und Inflation drohen jedoch durch die wirtschaftlichen Sanktionen und den Anstieg der Energiepreise, insbesondere dann, wenn es zu einer starken und länger anhaltenden Verteuerung von Erdöl und Erdgas kommt.
Value bleibt Trumpf
Im aktuellen Umfeld aus robustem Wirtschaftswachstum, deutlich erhöhter Inflation und der Aussicht auf steigende Leitzinsen sehen wir Vorteile bei vergleichsweise niedrig bewerteten Regionen und Sektoren oder Anlagestilen, die eher unter dem Begriff Value zu verorten sind. Auf regionaler Ebene führt das auch zu einer Verschiebung der relativen Attraktivität der Schweiz und Großbritanniens. Erstere profitiert zwar in der aktuellen Ukrainekrise von ihrer defensiven Marktstruktur, die vergleichsweise hohe Bewertung sorgt allerdings, wie in den USA auch, für Gegenwind. Britische Unternehmen kämpfen unterdessen zwar nach wie vor mit den Auswirkungen des Brexits, von der niedrigen Bewertung und der für ein Inflationsumfeld vorteilhaften Sektorzusammensetzung des Markts erwarten wir jedoch Rückenwind. Die Schwellenländer sind aufgrund politischer Unsicherheiten ebenfalls niedrig bewertet. Aufgrund unserer Konjunkturprognose hat sich die Chance auf überdurchschnittliche Indexanstiege unseres Erachtens auch dort erhöht.
Gold klar verteuert
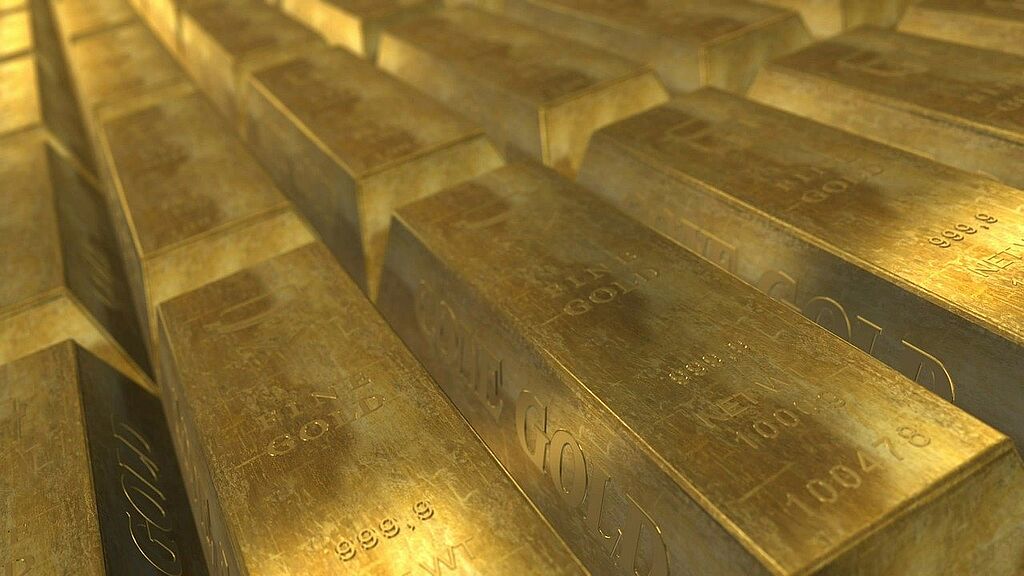
Seit seinem Höchststand im August 2020 befindet sich der Goldpreis in einer Konsolidierungsphase. Mit der Eskalation im Ukrainekonflikt ist die Krisenwährung Gold nun wieder in die Gunst der Anleger gerückt und hat sich seit Ende Januar klar verteuert. Auch die übrigen Edelmetalle konnten zulegen. Die Preissprünge bei Palladium, an dem Russland einen Anteil von rund 40 Prozent der globalen Produktion besitzt, fielen sogar noch stärker aus als bei Gold. Zudem bleiben mit den höheren Energiepreisen die Inflationsrisiken weiterhin nach oben gerichtet, was eine zusätzliche Stütze für den Goldpreis bietet. Mit dem Fokus der Finanzmärkte auf die geopolitische Unsicherheit und die anhaltenden Inflationsrisiken konnte sich Gold auch den seit Jahresanfang sichtlich gestiegenen US-Realrenditen entziehen.
Augen auf die Investoren
Dass sich das Interesse bei den Investoren erhöht hat, wird auch in den Goldbeständen der börsengehandelten Fonds (ETF) sichtbar. Nachdem die Bestände seit Herbst 2020 graduell zurückgegangen waren, bauten die Investoren in den letzten zwei Monaten erstmals wieder Bestände auf. Es gilt über die nächsten Wochen zu beobachten, ob sich hier eine Trendwende abzeichnet. In der Vergangenheit waren Kapitalströme in diese Gefäße ein wichtiger Preistreiber beziehungsweise hatten zumindest eine preisverstärkende Wirkung.
Höhere Opportunitätskosten werden belasten
Solange die Eskalation in der Ukraine anhält, bleibt Gold gefragt. Schlussendlich dürften die Fundamentaldaten aber in den Fokus der Anleger zurückkehren. Damit sollte sich auch der Gleichlauf von Gold mit den Realrenditen wieder einstellen. Die Opportunitätskosten für das Halten von Gold werden mit der zunehmenden geldpolitischen Straffung der Notenbanken sogar nochmals erhöht. Zudem bleiben zwar die realisierten Inflationsraten vorerst hoch, dürften aber im Frühling 2022 erstmals wieder einen Rückgang verzeichnen. Die langfristigen Inflationserwartungen bleiben damit gut verankert. Insgesamt wird dies den Goldpreis im Jahresverlauf belasten.
www.fixed-income.org
Foto: © pixabay













