
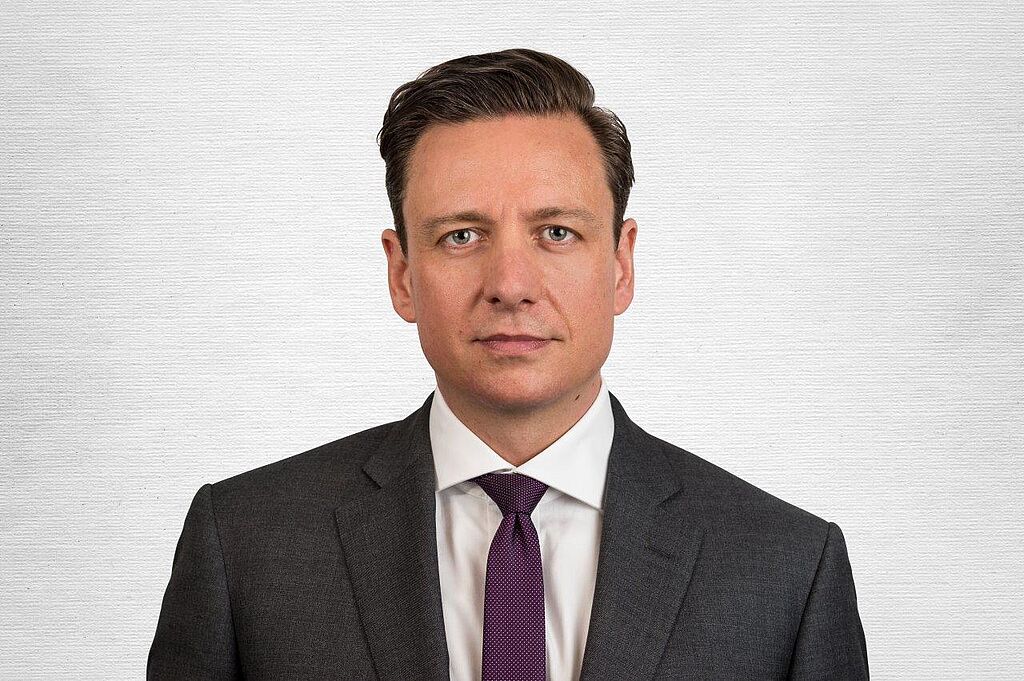
Anleiheninvestoren können mit den bisher erzielten Erträgen im Jahr 2019 zufrieden sein. Im Segment der High Yield-Bonds belaufen sich die Zuwächse, je nach Strategie und Währung, bis Ende Oktober im mittleren bis hohen einstelligen Prozentbereich. „Trotz einer Reihe von makroökonomischen und geopolitischen Unsicherheiten dürften diverse Faktoren weiterhin für starken Rückenwind am Anleihenmarkt sorgen, was die Auswirkungen mildern und die Credit Spreads bis zum Jahresende stützen sollte. Insbesondere die tiefen Renditen, die geringe Inflation und die lockere Geldpolitik der Zentralbanken rund um die Welt dürften die Nachfrage nach Anleihen seitens institutioneller und privater Investoren im Inland weiterhin beleben“, so Roland Hausheer, Experte für Hochzinsanleihen bei Swisscanto Invest.
Dennoch sollten Anleiheninvestoren das Gleichgewicht zwischen einer US-Wirtschaft der zwei Geschwindigkeiten - mit sich verschlechternden Bedingungen in weiten Teilen der Weltwirtschaft - gut im Auge behalten. Auf internationaler Ebene hatte das Zusammentreffen von politischen Disruptionen und sich verlagernden Kapitalflüssen im Zuge der abflauenden Handelstätigkeit akutere und weitreichendere Folgen für das Wachstum. „Während wir die Schwäche in vielen der größten Volkswirtschaften der Welt, insbesondere in Europa und China, nicht kleinreden würden, lassen divergierende Wachstumspfade die USA als den besseren Ort auf der globalen Bühne erscheinen“, sagt Hausheer.
Im Euroraum feiert das Quantitative Easing ein Comeback, begleitet von der Wiederaufnahme des Programms zum Ankauf von Wertpapieren des Unternehmenssektors (CSPP) der EZB. „Wir gehen davon aus, dass die EZB ab November monatlich in Euro denominierte Unternehmensanleihen im Umfang von drei bis vier Milliarden Euro ankaufen wird. In einem Markt, in dem die Nachfragebedingungen bereits sehr günstig sind, betrachten wir das neue Anleihenkaufprogramm als eine positive Nachricht für die Spreads bei Unternehmensanleihen im Euroraum. Aus diesem Grund erwarten wir bis zum Jahresende Carry-ähnliche Renditen, mit High Yield-Spreads, die sich weiterhin innerhalb der Bandbreiten bewegen dürften und von den positiven technischen Rahmenbedingungen gestützt werden, wobei das Kurspotenzial jedoch durch den zusehends schwächeren makroökonomischen Ausblick etwas verringert wird“, meint Hausheer.
Erholung bei Neuemissionen
Bei den Neuemissionen im High Yield-Segment war dieses Jahr eine Erholung zu beobachten. Insbesondere opportunistische Refinanzierungen sind im Trend, da die Emittenten längerfristig von tieferen Zinskosten zu profitieren versuchen. Auch die Emissionstätigkeit im Zusammenhang mit Fusionen und Übernahmen zog an.
Ein weiterer wichtiger Parameter im Markt der Hochzinsanleihen ist die Zahl der Konkurse. Diese liegt bereits jetzt auf dem Niveau von Ende 2018 und dürfte es schon bald überschreiten. Die leicht gestiegenen Ausfallraten sind indessen ein Faktor den es im Auge zu behalten gilt, auch wenn die bisherigen Ausfälle auf einzelne Sektoren beschränkt waren und die Ausfallratenweiterhin unter dem langjährigen Durchschnitt von rund 3,5 Prozent liegen. Die nominalgewichtete US-amerikanische High Yield-Ausfallrate beträgt 2,55 Prozent. Am stärksten betroffen war in den vergangenen zwölf Monaten der Energiesektor, während der Einfluss von Ausfällen im Consumer-Bereich und im Einzelhandel zurückging.
Abschließend sagt Hausheer: „Dem breiten Trend zur ‚Deglobalisierung blicken wir mit Besorgnis entgegen, zumal der globale Handel die Achillesferse Europas darstellt. So dürften die Unsicherheit in Bezug auf die globale Handelspolitik nach unserer Einschätzung weiterhin hoch bleiben. Beim kurzfristigen Ausblick für Unternehmensanleihen bis zum Jahresende bleiben wir indes zuversichtlich, wobei wir Unternehmensanleihen aus dem Euroraum aufgrund günstiger technischer Daten bevorzugen.“
https://www.fixed-income.org/
(Foto: Roland Hausheer © Swisscanto Invest)













