
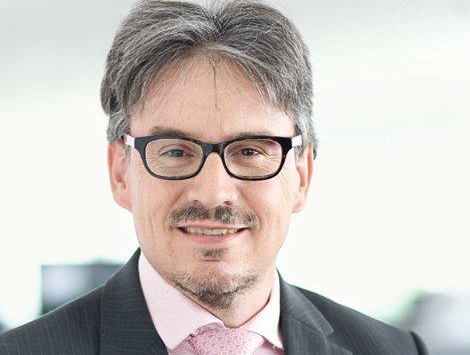
„Bei den aktuellen US-Risikoprämien von etwa 800 Basispunkten (Bp.) wird eine Ausfallrate von ca. 9% eingepreist. Betrachtet man diesen Sachverhalt Beta-adjustiert, haben sich BB-Anleihen deutlich unterdurchschnittlich entwickelt, weshalb wir das aktuelle Spreadniveau als günstig erachten. Auf Basis der Ausfallprognose von 5-6% für das Jahr 2021 sollten die Spreads Ende 2020 hochgerechnet im Bereich von 600-700 Bp. liegen. Hierbei wird unterstellt, dass das Coronavirus bis Juni 2020 soweit ‚unter Kontrolle‘ ist, dass eine Verbesserung der Wirtschaft im zweiten Halbjahr absehbar ist.“
EUR-High-Yield
„Der aktuelle EUR-HY-Spread liegt aufgrund dem tieferen Anteil im hochriskanten Ratingsegment CCC und bei Energie bei 650 Bp. Der EUR-HY-Primärmarkt hinkt bislang hinter den USA her. Wir erwarten, dass Firmen mit besserer Qualität als erstes an den Neuemissionsmarkt zurückkehren und mit einem attraktiven Neuemissionsaufschlag ausgestattet sein werden. Dabei stellt sich die Frage, welche Firmen Potenziale im ‚Secured’-Bereich und unbelastete Vermögenswerte haben, da der Markt aktuell nur bereit ist Firmen Geld zu leihen, die über entsprechende Sicherheiten verfügen.“
Fallen Angels eröffnen Chancen:
„Im ersten Quartal haben wir bereits massive Fallen-Angel-Volumina in den USA gesehen, dabei machten allein die Sektoren Energie, verarbeitende Industrie und Konsum fast USD 100 Mrd. aus. Es gibt etwa USD 250-300 Mrd. an ‚BBB/BBB-’-Schulden von US-Emittenten und zusätzlich EUR 100 Mrd. von europäischen Schuldnern, die entweder auf eine Herabstufung warten oder von mindestens einer Ratingagentur mit einem negativen Ausblick beurteilt werden.“
Zur Unterstützung durch die Fed:
„Die US-Notenbank erhöht ihren Stimulus um weitere USD 2300 Mrd. Dieses zusätzliche Stimulusprogramm ist enorm und entspricht rund 12% des US-Bruttoinlandsprodukts. Der Fokus liegt auf Kredithilfen und Finanzierungen von kleinen und mittleren Unternehmen. Zudem werden Marktinterventionen bei Corporate Bonds, insbesondere auch im HY-Segment, ausgeweitet. Es wird erwartet, dass nur ein kleiner Teil des HY-Markts für den Kauf durch die Fed in Frage kommt.
Zu den geplanten Maßnahmen in der eigenen verantworteten Strategie:
„Wir bleiben in dieser Phase der Unsicherheit vorsichtig positioniert und bevorzugen Segmente mit hoher Liquidität, Sektoren mit Visibilität in Bezug auf Cashflows und Firmen mit potenziell starker Unterstützung seitens der Regierung. Wir bleiben untergewichtet in Emerging-Market-HY sowie in den Sektoren Einzelhandel, Reise/Tourismus und Energie sowie dem CCC-Segment. Ein Übergewicht haben wir im ‚BB+/BB‘-Segment, in der Telekommunikation sowie im Gesundheitssektor. Die nächsten Monate werden wir nutzen, um neue Fallen Angels ins Portfolio aufzunehmen, die wir als überlebensfähig einstufen. Aus der Bottom-Up-Analyse haben wir derzeit ein starkes Augenmerk auf Qualität.“
Zum Ausblick:
„Selten war ein Ausblick mit derart großen Unsicherheiten behaftet, da wir in vielerlei Hinsicht, was die mittel- und langfristigen Schäden bei den Unternehmen und an der globalen Volkswirtschaft anbelangt, noch am Anfang der Bestandsaufnahme stehen. Genau wie die Schnelligkeit und Heftigkeit des Einbruchs beispiellos ist, so gilt das auch für die Gegenmaßnahmen der Regierungen und Zentralbanken.
Für den Rest des Jahres erwarten wir weiterhin hoch volatile Märkte. Der HY-Markt ist mittlerweile im historischen Vergleich attraktiv bewertet. Allerdings ist der Verlauf von der weiteren Ausbreitungsdynamik des Coronavirus abhängig. Neben zahlreichen geld- und fiskalpolitischen Maßnahmen stimmt vor allem die Tatsache optimistisch, dass nach negativen Jahren in der Assetklasse historisch stets eine Erholung einsetzte. Der Hauptgrund dafür ist, dass nicht alle Firmen ausfallen und diese Firmen in negativen Kreditzyklen von der Priorisierung des ‚Shareholder Value‘ auf den ‚Bondholder Value‘ umstellen und damit das Wohlergehen der Anleiheneigner stärker in den Vordergrund rücken. Zudem ist die Fälligkeitsstruktur des HY-Markts mit einer Duration von rund 4 Jahren vergleichsweise kurz.“
https://www.fixed-income.org/
Peter Jeggli und Kyle Kloc sind als Senior Portfolio Manager bei Fisch Asset Management in Zürich tätig und gemeinsam verantwortlich für die globale High-Yield-Strategie.
(Foto: Peter Jeggli © Fisch Asset Management)













