
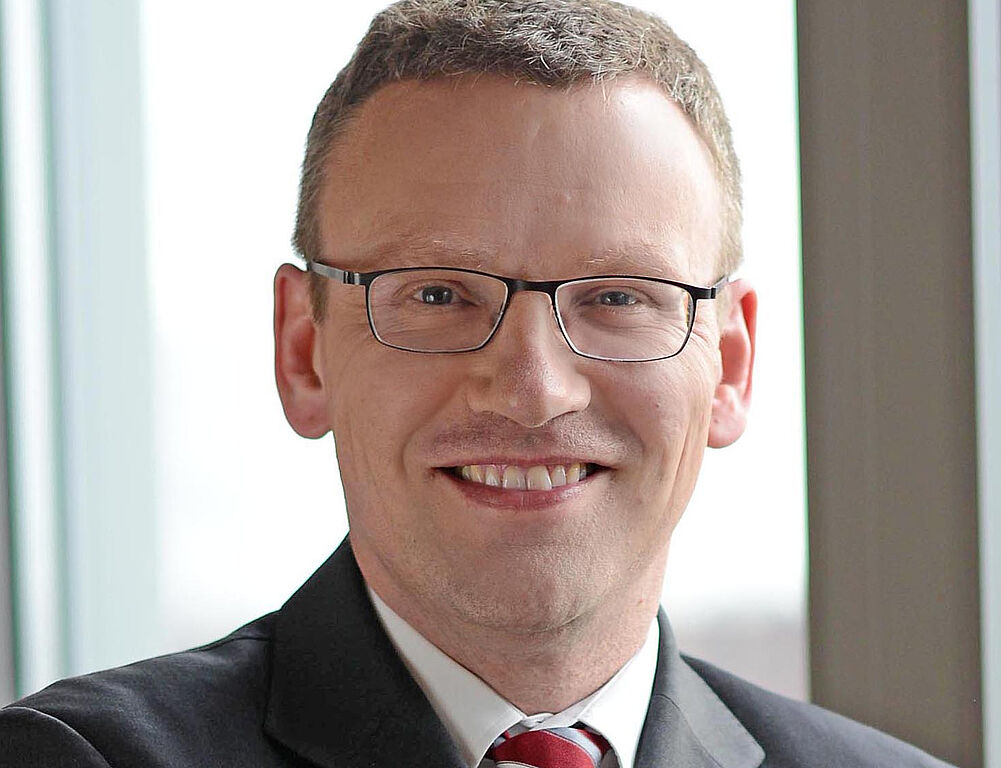
„Das geplante Gesetz stellt den börsennotierten Mittelstand in Deutschland in Frage. Es handelt sich um einen klassischen Gesetzesfehler – wohl eher unbeabsichtigt als tatsächlich gewollt. Während überall in Europa zu Recht die Initiative der Kapitalmarktunion gepredigt wird und die Kapitalmarktfinanzierung von Mittelständlern erleichtert werden soll, wird in Deutschland wohl der börsennotierte Mittelstand durch nicht nachvollziehbare Steuergesetze zusätzlich zur Kasse gebeten. Dies führt zu einer starken Benachteiligung gegenüber Großunternehmen und dem Mittelstand im Ausland. Das ist unsinnig“, so der Präsident des Interessenverbandes Kapitalmarkt KMU und Partner der Luther Rechtsanwaltsgesellschaft Ingo Wegerich.
Eigentliches Ziel des geplanten Gesetzes ist die Eindämmung missbräuchlicher Steuergestaltungen in der Grunderwerbsteuer. Gegenwärtig sind Veräußerungen von inländischen Immobilienbeteiligungen steuerfrei, solange nicht mindestens 95 Prozent der Anteile innerhalb von fünf Jahren übertragen werden. Das geplante Änderungsgesetz sieht nunmehr eine Absenkung der Schwelle auf 90 Prozent und eine Verlängerung der Frist auf 10 Jahre vor. Darüber hinaus sollen zukünftig aber auch Anteilseignerwechsel an Kapitalgesellschaften mit inländischem Grundbesitz erfasst werden. „Besteuert wird die Gesellschaft, die wegen des Anteilseignerwechsels grunderwerbssteuerrechtlich nicht mehr als dieselbe Kapitalgesellschaft anzusehen ist“, so die Gesetzesbegründung. Die Aktiengesellschaften im Streubesitz befürchten nun, künftig regelmäßig Grunderwerbssteuer zahlen zu müssen, nur weil ihre Aktien an der Börse umgeschlagen werden. Aufgrund allein der Börsenumsätze in 2018 müssten danach eine Vielzahl von DAX-Unternehmen Grunderwerbsteuer auf ihren gesamten inländischen Immobilienbesitz zahlen. Der Bundesrat schlägt nun vor, Kapitalgesellschaften, die an einem organisierten Markt zugelassen sind, auszunehmen. Danach würde die Regelung allein die im Freiverkehr gelisteten börsennotierten Mittelstandsunternehmen treffen und benachteiligen.
Der Interessenverband kapitalmarktorientierter KMU e.V. stellt fest:
- Der Erwerb von Aktien börsennotierter Kapitalgesellschaften hat keinen missbräuchlichen Gestaltungszweck – die Unternehmen nutzen die Börse, um Innovationen und Wachstum zu finanzieren und Arbeitsplätze zu schaffen.
- Die Missbrauchsnorm muss auf den Zweck der Anteilsübertragung abstellen. Der Zweck des Kaufes börsennotierter Aktien erfolgt nicht missbräuchlich zur Vermeidung von Grunderwerbsteuer. Er ist auf das Erzielen langfristiger Erträge aus Dividenden und Kurssteigerungen ausgerichtet, die insbesondere für die Altersvorsorge genutzt werden.
- Die Identifikation der Personen im Aktienbesitz aufgrund der Besonderheiten des Börsenhandels ist nicht möglich. Somit bleibt allein ein Abstellen auf den Handelsumsatz, was nicht sachgerecht ist:
- Börsennotierte Unternehmen (auch im Freiverkehr) müssen grundsätzlich ausgenommen werden (dies ist etwa in Frankreich vorgesehen):
- Auch Freiverkehrsemittenten unterliegen wie Emittenten eines organisierten Marktes den Regelungen der Marktmissbrauchsverordnung – Marktmissbrauch in Form von Insidergeschäften und Marktmanipulation wird verhindert. Eine Differenzierung nach Marktsegmenten ist insoweit nicht sachgerecht und benachteiligt den börsennotierten Mittelstand.
https://www.fixed-income.org/
(Foto: Rechtsanwalt Ingo Wegerich @ Interessenverband kapitalmarktorientierter KMU e.V.)













