
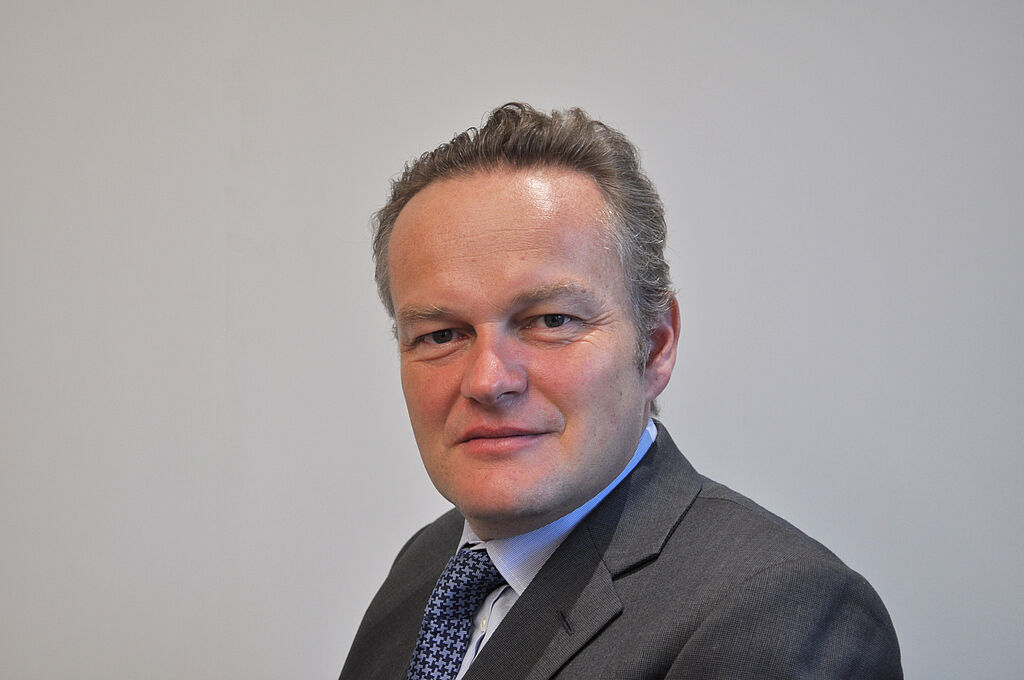
Die anstehenden Wahlen in Europa dürften für Anleger in italienischen Staatsanleihen ein Risiko darstellen, wenn die französische oder niederländische Wählerschaft für eine populistische Regierung votiert, so Adrian Hull, Senior Fixed Income Investment Specialist bei Kames Capital.
Die anstehenden Wahlen in Europa dürften für Anleger in italienischen Staatsanleihen ein Risiko darstellen, wenn die französische oder niederländische Wählerschaft für eine populistische Regierung votiert, so Adrian Hull, Senior Fixed Income Investment Specialist bei Kames Capital.
Während sich die Renditen italienischer Staatsanleihen seit dem richtungweisenden Referendum im Dezember unlängst überraschend stabil entwickelt haben, könnten ausländische Wahlen im laufenden Jahr die bestehenden wirtschaftlichen Probleme Italiens verstärken, wenn sich die jeweiligen Wählerinnen und Wähler gegen eine Konsenspolitik entscheiden.
„2016 war mit Blick auf die wirtschaftlichen Fundamentaldaten oder Bonitätsratings Italiens kein gutes Jahr“, so Adrian Hull. „In den Augen von Analysten und Ratingagenturen fehlt es den Strukturreformen nach dem gescheiterten Referendum im Dezember an jeglicher Dynamik. Italien hat seit dem Jahr 2000 kein reales Wirtschaftswachstum mehr erzielt und letzteres soll Schätzungen zufolge auch bis 2018 unter 1% verharren. Folglich werden die Aussichten Italiens ungeachtet der soliden Handels- und Leistungsbilanzüberschüsse auch weiterhin durch ein Wachstum getrübt, das mit dem Anstieg der nominalen Schuldenlast nicht Schritt halten kann.“
Obwohl die „langsame, aber solide“ Rekapitalisierung der Banken in Hulls Augen ermutigend ist, weist er darauf hin, dass diese Refinanzierung die Staatsverschuldung des Landes um weitere 20 Mrd. Euro steigen lässt. „Das ist nicht viel mit Blick auf Italiens Schuldenberg von etwa 1,5 Billionen Euro, stellt aber in einem Umfeld ohne bzw. niedriger Inflation und angesichts eines Haushaltsdefizits von ungefähr 2,5% des BIP eine zusätzliche Belastung dar“, sagt der Experte.
Vor dem Hintergrund dieser Widrigkeiten lässt sich laut Hull nicht nachvollziehen, dass 10-jährige italienische Staatsanleihen sich seit dem Referendum so gut entwickelt haben. Ihr Spread gegenüber äquivalenten Bundesanleihen lag bis letzte Woche beständig bei rund 1,6%. Während Hull der Ansicht ist, dass sich darin Italiens Position als Stütze des Euro und Pfeiler des EU-Projekts widerspiegelt – wie auch die Devise von EZB-Präsident Mario Draghi, „alles Notwendige zu tun“ – könnten sich seines Erachtens bereits die Wahlen in den Niederlanden und Frankreich im März bzw. April für die Besitzer italienischer Staatsanleihen negativ auswirken.
„Die Märkte fürchten sich vor Brexit-ähnlichen Ereignissen, und zu viele britische Marktbeobachter haben den allmählichen Untergang des Euro vorhergesagt“, gibt Hull zu bedenken. „Aber sollte es im Rahmen der bevorstehenden Urnengänge in Europa zu einem Bruch mit der Konsenspolitik in den Niederlanden oder Frankreich kommen, dürfte dies letztendlich auch ein Problem für Italien darstellen. Da sich die Spreads italienischer Staatsanleihen ausgeweitet haben, könnte das Risiko, dass Geert Wilders oder Marine Le Pen die Stimmung an den Börsen beherrschen, weitere Neubewertungen Italiens an den Märkten nach sich ziehen – und Anleger in italienischen Staatsanleihen haben deutlich mehr zu verlieren als Investoren in französischen oder niederländischen Papieren.“
http://www.fixed-income.org/ (Foto: Adrian Hull © Kames Capital)













