
YAML | Example "3col_advanced"
Anzeige

Anzeige
Anzeige
Anzeige

Können Märkte irren?

von Thomas Mühlberger, Partner Investments, rat Capital Invest GmbH

Alle makroökonomischen Daten der letzten Wochen zeigen unmissverständlich, dass alle wichtigen Volkswirtschaften in den nächsten Monaten in die schwerste Rezession seit der Weltwirtschaftskrise der 30er Jahre des letzten Jahrhunderts gleiten werden. Zuletzt hat die OECD dies in ihrem Economic Outlook letzte Woche nochmals bestätigt. Die OECD erwartet im besten Fall einen Rückgang von Wirtschaftsleistung von -6%, bei einem erneuten Ausbruch und einem erneutem Lockdown sogar -7,6%. Doch in den letzten Wochen konnten im Windschatten der Aktienmärkte auch die High Yield-Indizes interessante Kursgewinne verzeichnen. Doch können diese auch von Dauer sein?

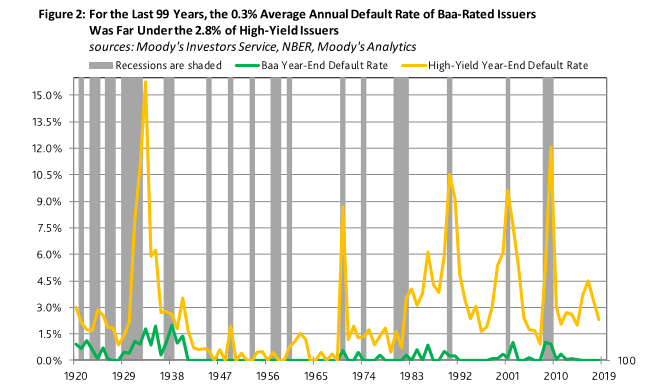
Denn in der Vergangenheit sind die Ausfallraten gerade am Ende einer Rezession deutlich angestiegen, wie die Grafik von Moody‘s verdeutlich.

Es dürfte unzweifelhaft sein, dass die Coronarezession die Wirtschaft viel härter treffen wird als die Finanzkrise. Alle Indikatoren und Umfragen deuten daraufhin, dass viele Unternehmen erst im Herbst abschätzen können, wie sich die wirtschaftliche Situation mittelfristig entwickelt. Auf der Basis der historischen Daten und der erwarteten Entwicklung sind Kreditausfallraten von mehr als 10-15% als ein realistisches Szenario anzusehen. Wir erwarten daher für den Herbst im High Yield-Markt und auch bei den KMU-Anleihen weitere massive Spread-Ausweitungen, die im Extremfall sogar bei über 1.000 bp liegen könnten.

Der Einwand massiver Konjunkturhilfen greift aus unserer Sicht zu kurz. Denn die Hilfsprogramme bringen nur kurzfristig Abhilfe und dienen lediglich dazu, aktuelle Liquiditätsengpässe zu überbrücken. Der Umsatzausfall kann in den meisten Branchen auch nicht im Sommer oder Herbst durch zusätzliche Verkäufe aufgefangen werden.

www.fixed-income.org


Investment
Die Renditen von Staats­anleihen sind deut­lich gestiegen. Für Bastian Freitag, Head of Fixed Income bei Roth­schild & Co Wealth Manage­ment…
Weiterlesen
Investment

von David Clewell, Co-Portfoliomanager der Multi-Asset Global Income Strategy bei T. Rowe Price

Die 5-Prozent-Marke bei der Rendite 10-jähriger US-Staats­anleihen war für Anleger eine wichtige psycho­logische Schwelle, da diese seit der Zeit nach…
Weiterlesen
Investment

Hohe Einstiegsrenditen von Anleihen können Inflationsverluste abfedern. Niedrige lassen Anlegern dagegen kaum ein Sicherheitspolster.

In Robert Louis Steven­sons Aben­teuer­roman „Die Schatz­insel“ weist eine Karte den Weg zu Reich­tümern. Doch wer ihr folgt, begibt sich oft in…
Weiterlesen
Investment
Der Kupon eines Syndi­cated Loans passt sich laufend an den Referenz­zins an – anders als bei klassischen Unter­nehmens­anleihen mit festem Kupon.…
Weiterlesen
Investment
Weltweit kommt es zu einem Aus­verkauf langfristiger Anleihen, doch die Schwellen­länder folgen nicht dem üblichen Muster. Höhere globale Renditen…
Weiterlesen
Investment

Barometerwert steigt von -25,97 auf -12,30 Punkte

Die Stimmung unter den gewerb­lichen Immo­bilien­finan­zierern ist im dritten Quartal 2026 besser geworden, bleibt aber weiter im deutlich nega­tiven…
Weiterlesen
Investment
Die US-Hyper­scaler ent­wickeln sich in rasan­tem Tempo zu prägenden Emittenten am Unter­nehmens­anleihe­markt. Die aktuelle Studie des Asset Managers…
Weiterlesen
Investment
Die Kosten der Staats­ver­schul­dung sind in den Schlag­zeilen – nicht nur auf den Wirtschafts­seiten, sondern auch auf den Titel­seiten. Als…
Weiterlesen
Investment
Ariel Bezalel und Harry Richards, beide Invest­ment­manager des Jupiter Dynamic Bond, erläutern, warum Schwellen­länder­anleihen in lokaler Währung –…
Weiterlesen
Investment
Libby Cantrill, Head of Public Policy bei PIMCO, kommen­tiert mög­lichen Folgen der Midterm-Wahlen in den USA. So hätte ein Erfolg der Demo­kraten…
Weiterlesen
Anzeige

Neue Ausgabe jetzt online!











