
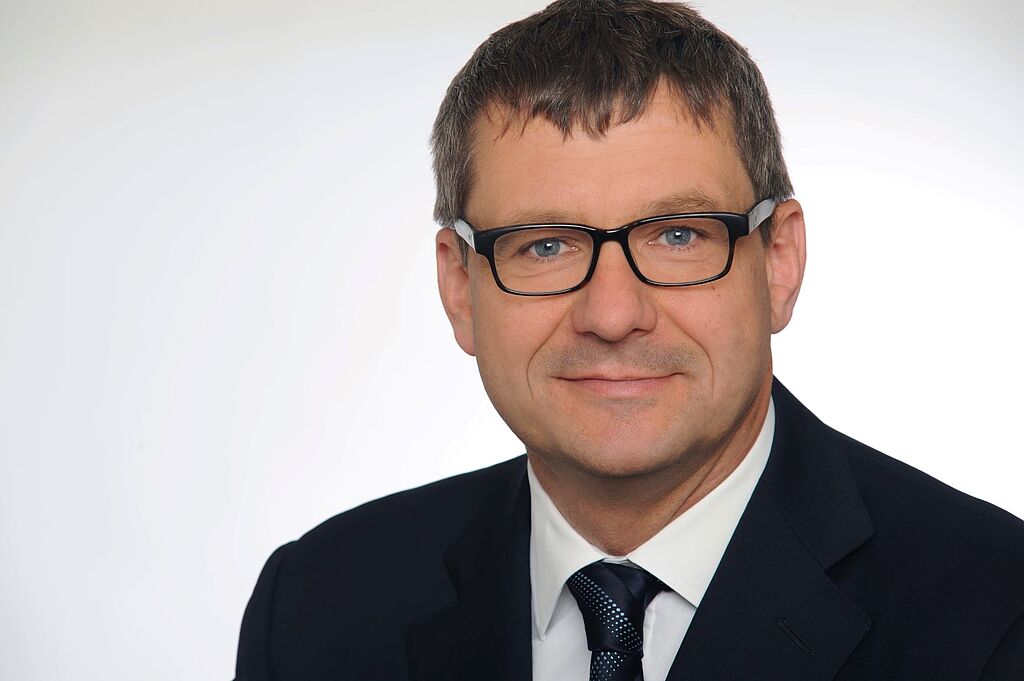
Besonders hoch sind die Renditen von High-Yield-Bonds derzeit zwar nicht, aber immer noch positiv – und das ist schon viel im Vergleich zu den zahlreichen negativ verzinsten Anleihen, die sich inzwischen weltweit stapeln: Laut Bloomberg kamen sie im Dezember 2020 auf ein Volumen von 18 Billionen US-Dollar – mehr als je zuvor. Insbesondere für Anleger, die keine Zinsen zahlen, sondern vielmehr Vermögen aufbauen wollen, sind die sogenannten „Junk Bonds“ daher vergleichsweise attraktiv. Volker Kurr, Head of Europe, Institutional, und Martin Reeves, Head of Global High Yield, bei Legal & General Investment Management (LGIM) erläutern, wie sie das aktuelle Marktumfeld einschätzen:
„2020 hat der High-Yield-Markt eine gute Performance hingelegt. In diesem Jahr werden die Renditen absolut gesehen wohl niedriger ausfallen, sehen aber im Vergleich zu anderen festverzinslichen Segmenten immer noch gut aus. Dafür gibt es drei Gründe.
Erstens wird es immer weniger Zahlungsausfälle bei den Emittenten geben, weil die am stärksten gefährdeten Unternehmen bereits vom Markt verschwunden sind und nur die stärkeren Unternehmen übrigbleiben. Dieser „Survivorship Bias“ wirkt sich positiv auf das gesamte Segment aus, ebenso wie die enormen Wirtschaftshilfen und -anreize weltweit.
Zweitens haben 2020 eine Rekordzahl von Unternehmen ihr Investment-Grade-Rating verloren, so dass wir nun mit einer Gegenbewegung rechnen. 2021 könnte die Bühne also den „Rising Stars“ gehören, nicht mehr den „Fallen Angels“.
Drittens sind Hochzinsanleihen eine Anlageklasse mit relativ niedriger Duration. Aus unserer Sicht macht sie das weniger anfällig für Schwankungen der Inflationserwartung und die daraus resultierende Volatilität bei den Renditen von Staatsanleihen.
Wenn man all dies zusammennimmt, zeigt sich der Hochzinsmarkt unserer Meinung nach aktuell in einer Verfassung, wie wir sie auch schon nach früheren Krisen erlebt haben. Daher denken wir, dass wir noch immer eine ordentliche Verengung der Credit Spreads vor uns haben.
Welche Regionen und Branchen sind aussichtsreich?
Wir gehen davon aus, dass alle Bereiche gut abschneiden können. Zwar wird sich die Volatilität von US-Staatsanleihen wohl auf die Schwellenländer auswirken, und Europa könnte unter der langsamen Umsetzung der Impfkampagne leiden. Aktuell sind die USA vermutlich am besten aufgestellt, um die sprichwörtlichen goldenen Zwanziger zu genießen. Doch niedrige Zahlungsausfälle dürften den meisten Regionen rund um den Globus eine positive Entwicklung bescheren.
Mit Blick auf Branchen erwarten wir, dass sich stark konjunkturabhängige Wirtschaftsbereiche operativ gut entwickeln, ebenso wie der Energiesektor. Ein großer Anteil dieses „Relative Value“ ist allerdings bereits realisiert worden.
Interessant sind Technologieunternehmen aus den USA, die bisher vor allem mit ihren Aktien Aufmerksamkeit auf sich gezogen haben. Sie treten inzwischen verstärkt am Hochzinsmarkt auf und sind von erstaunlicher Qualität. Anleger sollten jedoch die Verbesserung der Bonität und Rating-Upgrades im Blick behalten, die Einfluss auf die Rendite nehmen können.
…und wo lauern Risiken?
Absolut gesehen dreht sich alles um den US-Treasury-Markt. Zwar sind Hochzinsanleihen ein Segment mit niedriger Duration, doch wenn die Renditen steigen, leiden alle festverzinslichen Anlagen.
Relativ gesehen geht es darum, wie lange die goldenen Zwanziger andauern können. Wenn wir uns aufgrund wirksamer Impfstoffe sowie der schwindelerregend hohen monetären und fiskalischen Anreize auf einen langen zyklischen Aufschwung einstellen, dann werden Hochzinsanleihen im Verhältnis zum Risiko gut abschneiden.
Dies gilt natürlich vor dem Hintergrund, dass Anleiherenditen insgesamt wahrscheinlich außergewöhnlich niedrig bleiben werden. Und absurderweise bestätigt sich auch diese Erkenntnis: Je niedriger die Renditen für festverzinsliche Wertpapiere generell, desto dringender der Bedarf an hohen Erträgen.“
https://www.fixed-income.org/
Foto: Volker Kurr © Legal & General Investment Management (LGIM)













