
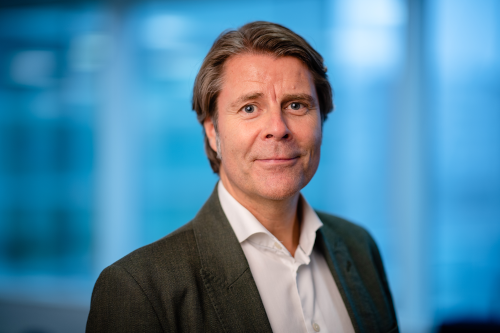
Der Anleihenmarkt verspricht nach langer Zeit wieder attraktive Renditen und auch High Yield ist ins Blickfeld der Investoren gerückt. So sinkt die Inflation in vielen Ländern, zum Teil schneller als erwartet. Gute Voraussetzungen also, dass die Zinserhöhungszyklen demnächst zum Ende kommen könnten. Insbesondere nordische Hochzinsanleihen stellen vor diesem Hintergrund eine interessante Möglichkeit für Anleger dar, so Svein Aage Aanes, Head of Fixed Income bei DNB Asset Management.
Die skandinavischen Länder sind während der vergangenen 30 Jahre stark gewachsen und haben sich – gemessen am BIP-Wachstum – besser entwickelt als Europa, Asien und die USA. Zugleich war die Krisen-Resilienz im europäischen Norden deutlich ausgeprägter, wie sich beispielsweise während der Finanzkrise und zuletzt während der Corona-Pandemie gezeigt hat.
Der nordische High Yield-Markt zeichnet sich im Vergleich zu seinen US-amerikanischen und europäischen Pendants durch eine höhere Rendite bei einer sehr niedrigen Duration aus. Dies liegt an dem hohen Anteil an Floating Rate Notes mit einer niedrigen Kapitalbindungsdauer und einer vergleichsweisen geringen Zinssensivität. In den vergangenen zehn Jahren ist er um das Vierfache gewachsen und sowohl mit Blick auf die Branchenzusammensetzung als auch in Bezug auf die Anzahl der einzelnen Emittenten gut diversifiziert. Auf die traditionell großen Sektoren Öl und Gas etwa entfällt derzeit ein Anteil von rund zehn Prozent. Dies ist etwas höher als im restlichen Europa, aber weniger als in den USA. Die stetig gewachsene Marktbreite und die Zunahme der Anzahl der Emittenten machen es möglich, ein breit diversifiziertes Portfolio aufzubauen.
Höhere Credit Spreads als in Europa und den USA
Da das Marktwachstum größtenteils auf Sektoren und Unternehmen zurückzuführen ist, die außerhalb der traditionellen skandinavischen Sektoren agieren, unterscheidet sich der nordische Hochzinsmarkt zwischenzeitlich kaum mehr von einer globalen High-Yield-Benchmark. Dies reduziert das Zahlungsausfall-Risiko einer Nordic High Yield-Anlagestrategie.
Die Credit Spreads sind attraktiv und liegen derzeit im Schnitt 200 Basispunkte höher als in den USA und Europa. Mit anderen Worten: Anleger erhalten rund zwei Prozent mehr Rendite für dasselbe Kreditrisiko bei nordischen gegenüber globalen Anleihen. Die höheren Credit Spreads liegen nicht zuletzt am Volumen der Emissionen, die in den skandinavischen Staaten häufig kleiner sind. Zudem haben einige der Unternehmen auf dem nordischen High-Yield-Markt kein offizielles Rating, was zu einer Art Transparenz-Aufschlag führt. DNB Asset Management ist allerdings einer der größten nordischen Asset Manager im Anleihenmarkt und verfügt in seinem Heimatmarkt über eine herausragende Expertise. So verfügt das Portfoliomanagement über einen 20-jährigen Track-Record mit einer konstanten attraktiven Rendite. Die Investitionen in Anleihen erfolgen in Unternehmen mit soliden fundamentalen Daten und einem stabilen Cashflow.
Ein Blick zurück in die jüngere Börsenhistorie zeigt auch eine deutliche Outperformance der skandinavischen Hochzinsanleihen gegenüber ihren europäischen Pendants: Während der DNB Nordic High Yield seit Ende 2016 rund 20 Prozent an Wert gewann, konnte der Bloomberg Pan European High Yield Index nur zehn Prozent zulegen.
Attraktive Erträge auf Sicht von zwei bis drei Jahren
Für die nordischen Märkte spricht auch deren entschiedenes Eintreten für Nachhaltigkeit. In den skandinavischen Volkswirtschaften ist dies nicht nur ein Trend, sondern Teil der DNA. Heute ist die Nachhaltigkeitsberichterstattung und das Engagement für die Klimaneutralität bei Emittenten von High Yields im Schnitt deutlich höher als bei Emittenten von Investment-Grade-Anleihen. In diesem Bereich fokussieren wir uns auf Unternehmen, die glaubwürdige Pläne haben, und nachweisen können, dass sie über die Mittel und eine geeignete Strategie verfügen, ihre Treibhausgasemissionen langfristig zu reduzieren. Dabei wählen wir vor allem Emittenten aus, welche die Herausforderungen ernst nehmen und beispielsweise in neue Technologien investieren.
Mit Blick auf die kommenden zwei bis drei Jahre dürften Hochzinsanleihen aus Europas Norden ansehnliche Erträge erzielen. Kommt es zu einer sanften Landung der Wirtschaft sollten Renditen um acht Prozent möglich sein. Gleichwohl ist das Risiko einer abrupten Wirtschaftsschwäche nicht auszuschließen. Sollte es dazu kommen, werden sowohl die Aktien-, als auch die Anleihenmärkte einbrechen. Selbst in diesem Szenario könnten sich die die High-Yield-Renditen innerhalb von zwei bis drei Jahre erholen. Denn die Risiken für dieses Segment sind vergleichsweise kurzlebig.
www.fixed-income.org
Foto: Svein Aage Aanes © DNB Asset Management











