
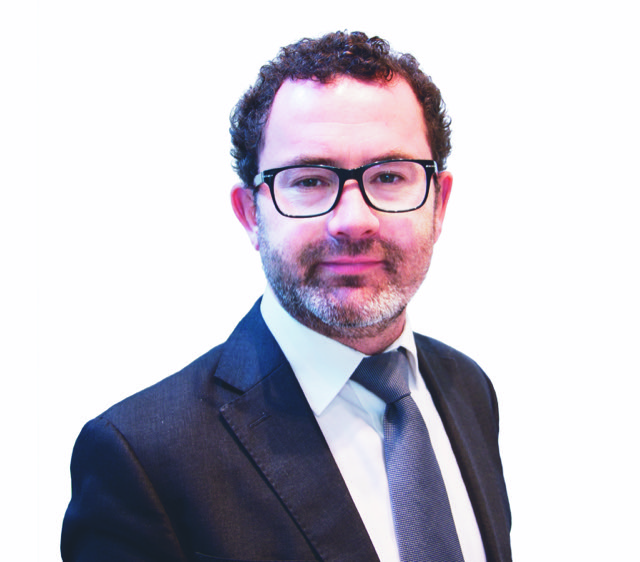
Die Erhöhung der Aktienquoten ist bei den bereits wieder erreichten Bewertungsniveaus angesichts einer eher ungewissen längeren Wiederöffnung der Wirtschaft eine heikle Angelegenheit, meint Laurent Le Grin, Head of Convertible Bonds bei DPAM (Degroof Petercam Asset Management). Trotz großzügiger geld- und fiskalpolitischer Unterstützung werden die Aktienmärkte vor allem mit Blick auf die weitere Entwicklung der Pandemie volatil bleiben. Laurent Le Grin hält in diesem Umfeld und im Zuge der wirtschaftlichen Erholung Wandelanleihen aufgrund ihres Profils für ein interessantes Investment, um reine Aktien- und Anleihenallokationen zu ergänzen. Angesichts der niedrigen Renditen bei klassischen Anleihen bieten Wandelanleihen eine Chance auf höhere Erträge, insbesondere weil ein höheres Volatilitätsniveau an den Aktienmärkten ihre Bewertungen unterstützen wird.
In den vergangenen Monaten haben sich europäische Wandelanleihen aufgrund der ihnen eigenen Merkmale gegenüber allen anderen Anlageklassen abgehoben. Zunächst in Bezug auf den maximalen Rückschlag im Jahr 2020. Der Verlust des Aktienindex MSCI Europe Net Total Return liegt bei 33,5% im Vergleich zu einem Rückgang von 12,5% des Exane Eurozone Convertible Bond Index. Als die Aktienmärkte einbrachen, verloren die in Wandelanleihen eingebetteten Optionen an Wert. Wandelanleihen wurden zu diesem Zeitpunkt wie Anleihen gehandelt und der Bond-Floor, d. h. die diskontierten Kupons plus Rückzahlungspreis, boten einen Schutz vor dem Wertverfall der jeweils zugrundeliegenden Aktie.
Nach der Outperformance während des Abschwungs hat der Wandelanleihenindex seit den Tiefständen von Ende März ein Plus von 10,9% verzeichnet, sodass die Wertentwicklung seit Jahresbeginn bei 0,9% im positiven Bereich liegt. Währenddessen liegen der MSCI Europe und EUR-Hochzinsanleihen bei -9,1% bzw. -3% im negativen Bereich, und Investment-Grade-Anleihen in EUR verzeichnen ein Plus von 0,2%. Wandelanleihen liegen also bei der Performance deutlich vorn und profitieren von der Widerstandsfähigkeit des Bond-Floor, der starken Erholung der optionsbereinigten Spreads und der wahlweisen Wandlungsmöglichkeit in Aktien.
Zudem hat sich die Beschaffenheit des europäischen Wandelanleihenuniversums in den vergangenen 12 Monaten positiv entwickelt. Die Sektoren Kommunikationsdienste, Grundstoffe, Gesundheit und Industrie machten vor einem Jahr 55% des Universums aus, während Nicht-Basiskonsumgüter, Kommunikationsdienste, Industrie und Technologie zusammen genommen aktuell diese Gewichtung aufweisen. Für bedeutende Veränderungen sorgte vor allem der IT-Sektor, auf den vor einem Jahr nur 6% des Universums entfielen - gegenüber heute 11%. In diesem Sektor gibt es vielversprechende Anlagegelegenheiten, wie Worldline, Nexi, Besi oder STMicroelectronics. Dasselbe gilt für den Sektor Nicht-Basiskonsumgüter mit Titeln wie Zalando, Delivery Hero, Just Eat usw. Mit diesen Neuemissionen hat der europäische Wandelanleihenmarkt die ‚alte Wirtschaft‘ hinter sich gelassen und ist in die digitale Wirtschaft gewechselt.
Vielversprechend sind außerdem Wandelanleihen von Unternehmen, die von Covid-19 negativ beeinflusst wurden und stark von der Erholung profitieren werden. Amadeus, Safran, MTU, Air France, Akka, Vinci, Sika und Outokumpu gehören zu dem, was Laurent Le Grin die „Recovery Play“-Komponente nennt. Da er das Engagement in diesen Titeln zu Beginn der Covid-Turbulenzen reduziert hatte, setzt er jetzt zum Gegenzug an, da diese Unternehmen von der Entwicklung eines Impfstoffs durch AstraZeneca oder Moderna profitieren werden.
Alles in Allem sei die Anlageklasse Wandelanleihen eine einzigartige Gelegenheit in der ungewissen Welt, auf die wir zusteuern. Der Abschlag auf den theoretischen Preis in einem Umfeld niedriger Anleihenrenditen werde neue Kapitalzuflüsse anziehen, die nach einem Engagement in Gewinnerunternehmen suchen, die die Zukunft unserer Wirtschaft gestalten werden, fasst Laurent Le Grin zusammen.
www.fixed-income.org
Foto: Laurent Le Grin © Degroof Petercam Asset Management













