
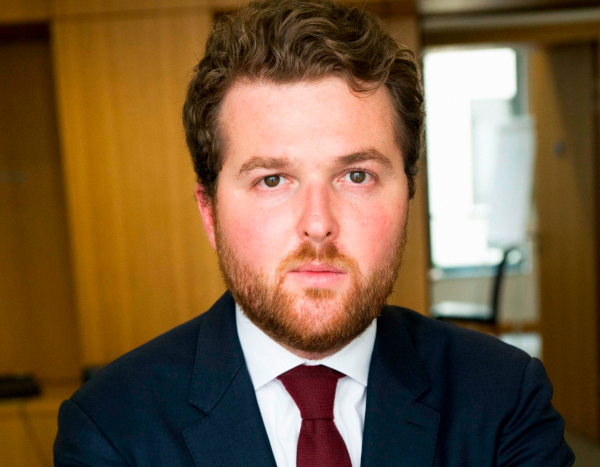
2024 könnte das Jahr der Wandelanleihe werden. Dieser Ansicht ist Emmanuel Naar, Portfoliomanager/Analyst im Team für globale Wandelanleihen bei Lazard Asset Management. Es sind gleich mehrere Faktoren, die nach seiner Meinung für eine künftig gute Performance der Assetklasse sprechen.
Faktor Nummer eins: Gute Aussichten auf der Aktienseite. Ein Großteil der Emittenten von Wandelanleihen seien US-amerikanische Small- und Mid-Caps, wobei der Schwerpunkt im Growth-Bereich liege. Deren Entwicklung habe zuletzt nicht mit der Outperformance der großen US-Techwerte mithalten können. Vergleiche man den Russell 2000 Growth Index, der ein guter Indikator für die Performance der Wandelanleihen-Emittenten sei, mit dem S&P 500 Index, zeige sich eine deutlich unterdurchschnittliche Performance von Small- und Mid-Cap-Growth-Titeln in den letzten drei Jahren. „Der S&P 500 Index profitierte vor allem von der signifikanten Outperformance der ‚Magnificent Seven‘: Apple, Nvidia, Alphabet, Meta, Amazon, Tesla und Microsoft. Im Gegensatz dazu sind die typischen Emittenten von Wandelanleihen aktuell noch weit davon entfernt, ihre Allzeithochs zu erreichen“, erklärt Naar. „Damit bieten Small- und Mid-Caps großes Aufholpotential.“
Zumal US-Small- und -Mid-Caps in den letzten drei Jahren ihre Gewinne stetig hätten steigern können, so Naar. Kleine und mittlere US-Unternehmen seien derzeit im Vergleich zu den Large-Caps sowie in Anbetracht des beträchtlichen Gewinnwachstums günstig bewertet.
Neu: Rückkehr der Renditen
Faktor Nummer zwei: Attraktive Renditen auf der Anleihenseite. Jahrelang seien die Hauptargumente für Wandelanleihen gewesen, dass sie aufgrund ihrer hybriden Struktur Anlegern ermöglichen würden, an steigenden Aktienmärkten teilzuhaben, bei gleichzeitigem Schutz bei fallenden Märkten, und dass sie Anlegern Exposure gegenüber dynamischen und innovativen Unternehmen böten. Die Rendite sei hingegen kein entscheidender Faktor für die Performance der Assetklasse gewesen. Dafür sei sie zu niedrig gewesen.
Das habe sich geändert: „Die Renditen sind zurückgekehrt“, sagt Naar. „Das gilt insbesondere für das Technologiesegment der Wandelanleihen. Hier sehen wir, dass über 36 Prozent der Anleihen im IT-Sektor eine Rendite zwischen 5 und 10 Prozent bis zur Fälligkeit bieten und weitere 4 Prozent eine Rendite von mehr als 10 Prozent. Zusammengenommen bedeutet dies, dass mehr als 40 Prozent der Wandelanleihen im IT-Sektor eine Rendite von mehr als 5 Prozent bieten. Dieser starke Carry ermöglicht es uns, auch in Märkten ohne klare Richtung Performance zu erzielen.“
Zwar hätten die Renditen auch bei anderen Renteninvestments angezogen, jedoch nicht im gleichen Umfang. Vergleiche man US-Wandelanleihen, die nicht mit Investment-Grade eingestuft sind, mit herkömmlichen US-Unternehmensanleihen, so stelle man einen erheblichen Creditspread-Aufschlag fest. US-Wandelanleihen würden um 313 Basispunkte höhere Creditspreads als BB-geratetete US-Unternehmensanleihen aufweisen.
Geringere Risiken trotz hoher Kreditspreads
Faktor Nummer drei: Geringes Ausfallrisiko. Ein solcher Aufschlag deute normalerweise auf ein erhöhtes Ausfallrisiko hin. Im Gegensatz dazu seien Wandelanleihen in der Vergangenheit jedoch viel seltener ausgefallen als Hochzinsanleihen, das Risiko sei um 44 Prozent geringer. Emmanuel Naar konkretisiert: „Insbesondere in Rezessionszeiten wie 2001, 2009 oder 2020 lagen die Ausfälle bei Wandelanleihen bei höchsten 5 Prozent und damit deutlich niedriger ist als im High-Yield-Bereich. Dort können die Ausfälle auf über 10 Prozent ansteigen.“
Der Experte erklärt sich dieses Phänomen mit dem Umstand, dass die Emittenten von Wandelanleihen meist nicht geratet seien. „52 Prozent der Wandelanleihen haben auf Emittenten-Ebene kein Rating“, sagt Naar. Das bedeute jedoch nicht, dass die Unternehmen schwach seien. Airbnb beispielsweise, ein Unternehmen mit einer Marktkapitalisierung von 80 Milliarden US-Dollar, weise in der Analyse von Naar und seinen Kollegen eine hohe Bonität auf und verfüge dennoch über kein Rating einer Agentur. Die fehlenden Ratings seien vielmehr ein Merkmal des Wandelanleihenmarkts: „Wandelanleiheninvestoren verlangen in der Regel kein Rating, also vermeiden die Emittenten die Kosten dafür“, so Naar. Zudem emittierten rund 61 Prozent der Emittenten ausschließlich Wandelanleihen und bräuchten das Rating dementsprechend nicht für andere Anleiheformen.
So komme es, dass sowohl Rating-Agenturen als auch traditionelle Kreditanalysten einen erheblichen Teil des Markts nicht im Blick hätten. „Dieses Informationsdefizit führt unserer Meinung nach zu diesem hohen Bewertungsabschlag und schafft einen fruchtbaren Boden für aktive Wandelanleiheansätze, die sich wie wir stark auf die Fundamentalanalyse konzentrieren“, erklärt der Portfoliomanager.
Wandel der Performancetreiber
Mit Blick nach vorn ist Naar optimistisch. Die letzten beiden Jahre seien schwierig gewesen: Im Jahr 2022 seien alle Performancetreiber der Assetklasse nicht zur Geltung gekommen, 2023 sei immerhin die Rendite zurückgekehrt. Da der Markt für Wandelanleihen jedoch nicht in den sieben großen Tech-Unternehmen engagiert war, die die Aktienmärkte im Jahr 2023 angetrieben hätten, sei der Beitrag der Aktienseite zur Performance der Assetklasse begrenzt gewesen. „Mit Blick auf das Jahr 2024 gehen wir jedoch davon aus, dass der geldpolitische Schwenk der US-Notenbank ein gutes Umfeld für die Performance von Aktien kleiner und mittlerer US-Unternehmen schaffen wird. Wandelanleihen werden davon profitieren, wenn die ihnen zugrunde liegenden Aktien im Wert steigen. Dieses Potenzial auf der Aktienseite in Verbindung mit der beträchtlichen Rendite auf der Anleihenseite dürfte kurz- bis mittelfristig zu einer überdurchschnittlichen Performance von Wandelanleihen führen.“
www.fixed-income.org
Foto: Emmanuel Naar © Lazard Asset Management












