
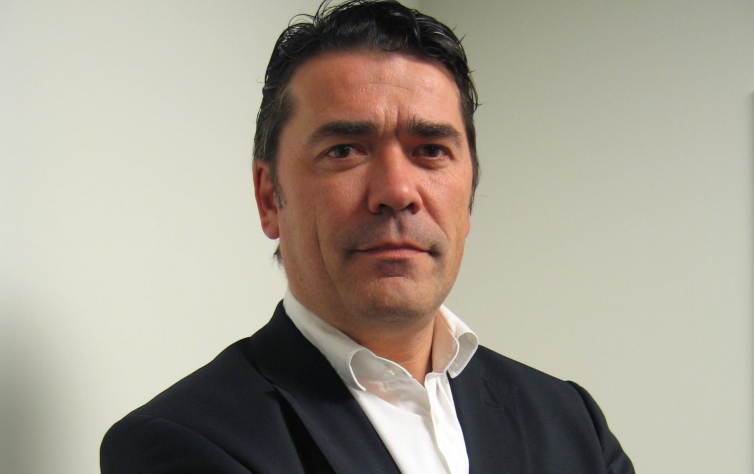
Peter De Coensel, CIO Fixed Income bei Degroof Petercam Asset Management (DPAM) erläutert, weshalb US-Treasuries wieder gefragt sind und weshalb dies auch so bleiben sollte. Seine Schlüsselbotschaften sind:
1. In der Anleihenwelt sind die Dinge nie so, wie sie zu sein scheinen. Der kombinierte Einfluss von institutionellen Anlegern und Zentralbanken auf die verschiedenen Teile der Renditekurven sollte zu keinem Zeitpunkt unterschätzt werden.
2. Das Anlegerinteresse an US-Staatsanleihen ist deutlich gestiegen. Vor allem Pensionsfonds haben sowohl den langfristigen Wert als auch den schützenden Diversifikationswert erkannt. Investoren außerhalb der USA können zugunsten von US-Staatsanleihen arbitrieren und so den längerfristigen Wert ihrer Portfolios erhöhen.
3. Die Laufzeitenstruktur von US-Treasuries wird oft übersehen. Ihre durchschnittliche Duration ist im Vergleich zu anderen OECD-Staatsanleihen eher kürzer. Dies unterstützt die aktuellen Bewertungen und hält die längerfristigen Renditen unter Kontrolle. Verstärkte Käufe durch die Fed am längeren Ende der Renditekurve im weiteren Verlauf des Jahres 2021 könnte viele Marktteilnehmer überraschen. Dies würde die langfristigen Renditen nach unten treiben.
Viele Marktteilnehmer waren überrascht, als die US-Treasury-Renditen am 15. April 2021 absackten. Ein Inflationsdruck von 2,6 % im Jahresvergleich, ein beträchtlicher Rückgang der wöchentlichen Anträge auf US-Arbeitslosenunterstützung und ein robuster Anstieg der Einzelhandelsumsätze um 9,8 % im Monatsvergleich hätten den Staatsanleihenmärkten eigentlich zusetzen müssen. Stattdessen setzten US-Treasuries zu einer Rallye an. Wir möchten die zugrundeliegenden Treiber der Renditevolatilität und der Treasury-Nachfrage beleuchten und die Struktur der ausstehenden Bestände an US-Staatsanleihen analysieren. Ziel soll es sein, Klarheit über die ineinandergreifenden Faktoren zu schaffen, die die Renditekurven beeinflussen und nicht auf makroökonomische Indikatoren beschränkt sind.
Ein großer Nachfragetreiber sind US-Pensionsfonds. Am 15. April zeigte ein Bericht über die 100 größten US-Pensionspläne für Unternehmen, dass sich ihre Ausfinanzierung zum Ende des ersten Quartals 2021 auf 98,4 % verbessert hat. Der ‚Milliman 100 Pension Funding Index‘ ist weniger als 2% von einer vollständigen Deckung entfernt, nachdem das Finanzierungsdefizit seit dem 30. September 2020 um fast 250 Mrd. Dollar gesunken ist. Dieser starke Anstieg der Deckungsquote beflügelt die Nachfrage nach Treasuries und STRIPS (Separate Trading of Registered Interest and Principal of Securities) mit langer Laufzeit. Dies wiederum hat die Zinsdifferenz zwischen 10- und 30-jährigen US-Renditen in den letzten eineinhalb Monaten um etwa 15 Basispunkte verringert. Pensionsfonds sind erleichtert, dass der Deckungsgrad von 100 % in greifbare Nähe gerückt ist. Unter dem Strich werden sie die Wahrscheinlichkeit erhöhen wollen, dass sie in der Nähe dieses Niveaus bleiben, indem sie ihr Engagement in risikofreien Staatsanleihen oder langlaufenden Unternehmensanleihen mit Investment-Grade-Rating erhöhen, unabhängig davon, was an den Aktienmärkten passiert. Unserem Research zufolge dürften die Korrelationen zwischen US-Anleihen und Aktienerträgen negativ bleiben, da die Geldpolitik weiterhin sehr akkommodierend ist und ein Rückgang der Inflation kein Basisszenario darstellt. In dem Moment, in dem US-Aktien etwas von ihrem erstaunlichen Momentum verlieren, sollten US-Treasuries profitieren.
Ein weiterer Nachfragetreiber zugunsten von US-Treasuries ist die zusätzliche Rendite, die Anleger außerhalb der USA vereinnahmen können, wenn sie in ihrer Heimatwährung denominierte Anleihen verkaufen und im Gegenzug US-Treasuries mit kurzfristiger Währungsabsicherung kaufen. Das Potenzial für Renditesteigerungen ist für deutsche, britische und japanische Anleger derzeit auf dem höchsten Stand seit 2015. In Japan und Deutschland können Anleger zwischen 100 und 120 Basispunkten an zusätzlicher Rendite gegenüber der Rendite 10-jähriger japanischer Staatsanleihen und Bundesanleihen erzielen (bereinigt um einen sechsmonatigen Währungshedge). Für britische Anleger liegt der Aufschlag gegenüber 10-jährigen Gilts bei etwa 60 Basispunkten.
Das Phänomen der relativen Knappheit am längeren Ende der US-Renditekurve ist ein dritter Nachfragetreiber, der den Aufwärtsdruck auf die Renditen bremsen könnte. Ende März 2021 beliefen sich die gesamten Treasury-Emissionen, einschließlich kurzfristiger T-Bills, auf 21,7 Billionen Dollar. Auf T-Bills entfallen damit 20,3 %, während Nominalanleihen 66,7 % und inflationsgebundene Emissionen 6,5 % ausmachen. Die verschiedenen quantitativen Lockerungen in den letzten 12 Jahren haben die Fed-Bilanz wie folgt verändert: Sie hält 6,5% der T-Bills, 28,9% der nominalen Anleihen und 23,2% der inflationsgebundenen Bonds. Noch interessanter: In den nominalen Treasuries (66,7%) sind nur zu 12,5% Laufzeiten von mehr als 10 Jahren enthalten. Die Tendenz geht zu Anleihen mit kürzeren Laufzeiten. Somit repräsentiert das lange Ende bzw. der Bereich „10 Jahre+“ nur 2,7 Billionen Dollar, einschließlich 1,02 Billionen Dollar im Besitz der Fed. In Prozent ausgedrückt besitzt die Fed 37,8 % der 10-jährigen und darüber hinaus laufenden Treasuries. Zusammenfassend lässt sich sagen, dass der Streubesitz von US-Treasuries mit Laufzeiten über 10 Jahren in einer Welt, die sich nach Rendite sehnt, gering ist. Dies erklärt den plötzlichen großen Erfolg der Auktion von 30-jährigen Papieren am 13. April. In dem Moment, in dem die Endanleger den Wert erkennen, ist die Wirkung „unerwartet“. Zudem muss darauf hingewiesen werden, dass die größten Verkäufer von US-Staatsanleihen in den Ausverkaufsmonaten Februar und März fast alle auf den Cayman Islands registriert waren... Ja, die Verkäufer, die die US-Renditen in die Höhe trieben, kamen hauptsächlich aus dem „Fast-Money- bzw. Hedgefonds-Sektor“.
www.fixed-income.org
Foto: Peter De Coensel © Degroof Petercam Asset Management (DPAM)













